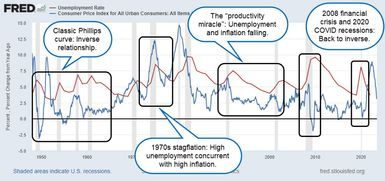
Zależność stopy bezrobocia od tempa wzrostu cen nie jest tak prosta, jak twierdziły w przeszłości podręczniki. Przez dziesięciolecia ekonomiści w celu wyjaśnienia tej dynamiki opierali się na modelu wizualnym znanym jako krzywa Phillipsa. Oto uproszczone sformułowanie: jeśli chcemy zmniejszyć bezrobocie, musimy zaakceptować wyższą inflację. Jeśli będziemy dążyć do stabilności cen, być może będziemy musieli tolerować wyższe bezrobocie.
Jednak piękna odwrotna zależność między bezrobociem a inflacją załamała się. Teoria, nazwana na cześć ekonomisty Williama Phillipsa, opiera się na danych pokazujących, że płace rosną szybciej, gdy brakuje miejsc pracy. Logika jest prosta: gdy bezrobocie jest niskie, firmy konkurują o talenty, oferując wyższe płace. Wysokie bezrobocie zmniejsza siłę pracowników i spowalnia wzrost płac. Ponieważ płace stanowią znaczny wydatek dla firmy, rosnące płace często prowadzą do wyższych cen.
Mechanizm ten powoduje, że politycy nie będą mogli „zjeść ciastka i je też zjeść”. W dłuższej perspektywie nie da się jednocześnie utrzymać niskiego bezrobocia i niskiej inflacji. W końcu jedno wypiera drugie.
Geneza teorii
Phillips opublikował swoje ustalenia w artykule z 1958 r. zatytułowanym „The Relationship Between Unemployment and the Rate of Change of Wages in Great Britain, 1861–1957”. Przeanalizował prawie sto lat danych z Wielkiej Brytanii. Znalazł spójny wzór: zmiany w poziomie płac często tłumaczy się stopą bezrobocia.
Jest jeden wyjątek. Ten wzorzec załamuje się, gdy ceny towarów importowanych gwałtownie rosną. Jednak w większości przypadków dane potwierdzają tę teorię. Niskie bezrobocie oznacza szybki wzrost płac, a wysokie bezrobocie oznacza powolny wzrost płac. Stało się to podstawą myślenia makroekonomicznego. Pokazuje to, że zarządzanie gospodarką oznacza zarządzanie bezrobociem w celu osiągnięcia docelowej stopy inflacji.
Dlaczego model się nie powiódł
Teoria ta przeżyła swój pierwszy poważny kryzys w latach siedemdziesiątych. Stany Zjednoczone przeżyły stagflację. Właśnie tego nie potrafi wyjaśnić krzywa Phillipsa. Inflacja jest wysoka. Wysoka jest także stopa bezrobocia. Opinia już nie istnieje. Jeśli ta teoria byłaby słuszna, wysokie bezrobocie powinno utrzymać inflację na niskim poziomie. Ale to się nie zdarza.
Podział pogłębił się na początku XXI wieku. W USA utrzymuje się stale niskie bezrobocie, a inflacja utrzymuje się na stosunkowo niskim poziomie. Model ponownie nie przewidział wyniku. Okazało się, że prosta zależność między stopą bezrobocia a wzrostem cen nie jest stabilna.
Kilka czynników komplikuje tę relację. Niezależnie od stanu rynku pracy, szoki podażowe zwiększają koszty. Na inflację wpływają także oczekiwania inflacyjne. Jeśli firmy spodziewają się wzrostu cen, mogą z wyprzedzeniem podnieść płace i ceny, zrywając historyczne powiązania. Postęp technologiczny dodaje nowe warstwy złożoności. Były prezes Rezerwy Federalnej Alan Greenspan mówił o „cudzie produktywności” końca lat 90. Wzrost produktywności pozwala gospodarce rozwijać się bez powodowania inflacji napędzanej rosnącymi płacami.
Część ekonomistów, zwłaszcza przedstawicieli szkoły austriackiej, uważa, że teoria ta od początku była błędna. Twierdzą, że opiera się ona na modelach matematycznych, które ignorują podstawowe siły rynkowe. Wskazują na lata 70. XX wieku jako dowód na to, że krzywa Phillipsa nie jest wiarygodnym przewodnikiem w polityce.
Co to oznacza dla Twoich decyzji finansowych
Krzywa Phillipsa wydaje się intuicyjna, gdy patrzy się na nią oddzielnie. Podaż i popyt na pracę zmieniają się wraz z cyklicznymi wahaniami gospodarki. Zmiany w zakresie ustalania cen pomiędzy pracodawcami i pracownikami. Teoretycznie powinno to przełożyć się na wyższe ceny.
W prawdziwym świecie wszystko jest bardziej skomplikowane. Na zatrudnienie i inflację wpływa wiele czynników. Łańcuchy dostaw, technologia, handel światowy i psychologia konsumenta oddziałują na siebie. Zaobserwowana w danych historycznych korelacja między stopą bezrobocia a inflacją nie musi oznaczać związku przyczynowo-skutkowego. Nie może pozostać stabilna przez długi czas ani w różnych strukturach gospodarczych.
Ma to konsekwencje dla inwestorów i doradców finansowych. Opieranie się wyłącznie na kompromisach pomiędzy obłożeniem a cenami może prowadzić do błędnej wyceny aktywów. Jeśli wierzysz, że niskie bezrobocie nieuchronnie prowadzi do wysokiej inflacji, możesz nadmiernie ubezpieczyć się przed rosnącymi cenami w gospodarce napędzanej wzrostem produktywności. Z drugiej strony, jeśli wierzysz, że inflacja w naturalny sposób spadnie wraz z ożywieniem zatrudnienia, możesz zignorować pozostałą presję na ceny.
Lekcja nie jest taka, że dane są bezużyteczne. Mechanizm nie jest sztywny. Wzrost płac, inflacja i bezrobocie są ze sobą powiązane, ale w tej relacji pośredniczą podaż, technologia i oczekiwania. Zrozumienie tych niuansów jest ważne dla poruszania się po rynku, który rzadko porusza się po linii prostej.
Krzywa ta jest nadal obecna w podręcznikach. Nadal można to dostrzec w dyskusjach na temat banków centralnych. Jednak jego moc predykcyjna ma swoje ograniczenia. Ekonomia nie kieruje się prostymi formułami. Reaguje na złożoną mieszaninę sił, które zmieniają się w czasie. Ignorowanie tej złożoności to ryzyko, którego nie podejmie żaden poważny specjalista finansowy.