Чи справді крива Філіпса актуальна? Чому низьке безробіття не обов’язково веде до високої інфляції.
Зв’язок між рівнем безробіття та темпами зростання цін не такий простий, як стверджували підручники в минулому. Протягом десятиліть економісти спиралися на візуальну модель, відому крива Філіпса, для пояснення цієї динаміки. Ось спрощене формулювання: якщо ми хочемо знизити безробіття, ми маємо змиритися з вищою інфляцією. Якщо ж ми прагнемо цінової стабільності, можливо, доведеться терпіти вищий рівень безробіття.
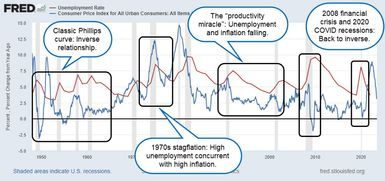
Проте гарна зворотна залежність між безробіттям та інфляцією зруйнувалася. Теорія, названа на честь економіста Вільяма Філіпса, ґрунтується на даних, що показують, що заробітна плата зростає швидше, коли робочих місць мало. Логіка проста: за низького безробіття компанії конкурують за таланти, пропонуючи більш високу зарплату. Високе безробіття знижує вплив працівників та уповільнює зростання заробітної плати. Оскільки заробітна плата є значною статтею видатків для бізнесу, її зростання часто призводить до підвищення цін.
Цей механізм означає, що політикам не вдасться з’їсти пиріг і не розлучитися з ним. У довгостроковій перспективі неможливо одночасно підтримувати низький рівень безробіття та низьку інфляцію. Зрештою, одне витісняє інше.
Походження теорії
Філіпс опублікував свої висновки у статті 1958 року під назвою «Зв’язок між безробіттям і темпом зміни заробітної плати у Великій Британії у 1861–1957 роках». Він проаналізував майже сторічні дані щодо Великобританії. Він виявив стійку закономірність: зміни заробітної плати часто пояснюються рівнем безробіття.
Існує один виняток. Ця закономірність порушується, коли ціни імпортні товари різко зростають. Однак у більшості випадків дані підтверджують цю теорію. Низьке безробіття означає швидке зростання заробітної плати, а високе — повільне зростання заробітної плати. Це стало основою макроекономічного мислення. Це показує, що управління економікою означає управління безробіттям для досягнення цільового рівня інфляції.
Чому модель дала збій
Ця теорія зіткнулася зі своєю першою серйозною кризою у 1970-х роках. У Сполучених Штатах спостерігалася стагфляція. Саме цього “крива Філліпса” не може пояснити. Інфляція висока. Рівень безробіття також високий. Зворотного зв’язку більше немає. Якби ця теорія була вірна, високе безробіття мало б стримувати інфляцію. Але це не відбувається.
Розрив заглибився на початку 2000-х років. У США спостерігалося стійко низьке безробіття, а інфляція залишалася відносно низькою. Модель знову не змогла передбачити результату. Виявилося, що простий зв’язок між рівнем безробіття та зростанням цін не є стабільним.
Декілька факторів ускладнюють цей взаємозв’язок. Незалежно стану ринку праці шоки пропозиції збільшують витрати. На інфляцію також впливають інфляційні очікування. Якщо компанії очікують зростання цін, вони можуть наперед підвищити заробітну плату та ціни, розриваючи історичні зв’язки. Технологічний прогрес додає нові верстви складності. Колишній голова Федеральної резервної системи Алан Грінспен говорив про «чудопродуктивність» кінця 1990-х років. Зростання продуктивності дозволяє економіці зростати, не викликаючи інфляції, що підживлюється зростанням зарплат.
Деякі економісти, особливо представники австрійської школи, вважають, що ця теорія була хибною із самого початку. Вони стверджують, що вона ґрунтується на математичних моделях, які ігнорують фундаментальні ринкові сили. Вони вказують на 1970-і роки як на доказ того, що “крива Філліпса” не є надійним керівництвом для політики.
Що це означає для ваших фінансових рішень
Крива Філліпса здається інтуїтивно зрозумілою, якщо розглядати її ізольовано. Попит та пропозиція на робочу силу змінюються відповідно до циклічних коливань економіки. Цінова влада переміщається між роботодавцями та співробітниками. Теоретично це має призводити до зростання цін.
У реальному світі все складніше. На зайнятість та інфляцію впливає безліч факторів. Ланцюжки постачання, технології, глобальна торгівля та споживча психологія взаємодіють один з одним. Кореляція між рівнем безробіття та інфляцією, що спостерігається в історичних даних, не обов’язково означає наявність причинно-наслідкового зв’язку. Вона не може залишатися стабільною протягом тривалих періодів часу або різних економічних структурах.
Це має значення для інвесторів та фінансових радників. Опора виключно на компроміси між зайнятістю та цінами може призвести до неправильної оцінки активів. Якщо ви вважаєте, що низьке безробіття неминуче веде до високої інфляції, ви можете надмірно страхувати себе від зростання цін економіки, що рухається зростанням продуктивності. З іншого боку, якщо ви вірите, що інфляція природно знизиться в міру відновлення зайнятості, ви можете ігнорувати залишковий тиск на ціни.
Урок не в тому, що дані марні. Механізм не є твердим. Зростання заробітної плати, інфляція та безробіття пов’язані, але цей взаємозв’язок опосередкований пропозицією, технологіями та очікуваннями. Розуміння цих нюансів є важливим для навігації на ринку, який рідко рухається по прямій лінії.
Ця крива все ще є у підручниках. Її все ще можна побачити у дискусіях центральних банків. Проте її передбачувальна сила має межі. Економіка не підкоряється простим формулам. Вона реагує на складну суміш сил, що змінюються з часом. Ігнорування цієї складності — ризик, який не може дозволити собі жоден серйозний фінансовий фахівець.