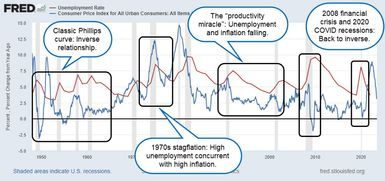
A relação entre o número de desempregados e a taxa de aumento dos preços não é tão simples como afirmavam os livros didáticos. Durante décadas, os economistas confiaram num modelo visual denominado curva de Phillips para explicar esta dinâmica. Aqui está um compromisso simples. Se quisermos reduzir o desemprego, temos de aceitar uma inflação mais elevada. Se quisermos estabilidade de preços, poderemos ter de suportar mais desemprego.
Mas a bela relação inversa entre desemprego e inflação ruiu. Nomeada em homenagem ao economista William Phillips, a teoria baseia-se em dados que mostram que os salários aumentam mais rapidamente quando os empregos são escassos. A lógica é simples. Quando o desemprego é baixo, as empresas competem por talentos oferecendo salários mais elevados. O elevado desemprego reduz a influência dos trabalhadores e abranda o crescimento salarial. Os salários representam um grande custo para as empresas, pelo que salários mais elevados conduzem frequentemente a preços mais elevados.
Este mecanismo significa que os decisores políticos não podem ter o seu bolo e comê-lo também. A longo prazo, não é possível manter um desemprego baixo e uma inflação baixa ao mesmo tempo. Eventualmente, um empurra o outro para cima.
A origem da teoria
Phillips publicou suas descobertas em um artigo de 1958 intitulado “A relação entre o desemprego e a taxa de variação dos salários na Grã-Bretanha 1861-1957”. Ele analisou quase um século de dados britânicos. Ele encontrou um padrão consistente. As alterações nos níveis salariais são frequentemente explicadas pela taxa de desemprego.
Há uma exceção. Este padrão quebra quando os preços dos bens importados sobem subitamente. Na maioria dos casos, entretanto, os dados são retidos. O baixo desemprego significa que os salários estão a crescer rapidamente. Desemprego elevado significa crescimento lento dos salários. Isto se tornou a base do pensamento macroeconômico. Isto mostra que gerir a economia significa gerir o desemprego para atingir a meta de inflação.
Por que o modelo falhou
Essa teoria enfrentou sua primeira grande crise na década de 1970. Os Estados Unidos experimentaram estagflação. Isto é o que a curva de Phillips não consegue explicar. A inflação está alta. A taxa de desemprego também é elevada. A relação inversa não existe mais. Se esta teoria for verdadeira, o elevado desemprego deverá pesar sobre a inflação. Mas este não é o caso.
A desconexão se aprofundou no início dos anos 2000. Os EUA registaram um desemprego baixo e persistente e a inflação é relativamente baixa. O modelo foi novamente incapaz de prever o resultado. Acontece que a simples relação entre a taxa de desemprego e o aumento dos preços não é estável.
Vários fatores complicam essa relação. Independentemente do mercado de trabalho, os choques de oferta aumentam os custos. As expectativas de inflação também têm efeito. Se as empresas esperam que os preços subam, podem aumentar preventivamente os salários e os preços, rompendo os laços históricos. O avanço tecnológico adiciona novas camadas. O ex-presidente do Federal Reserve, Alan Greenspan, falou do “milagre da produtividade” do final da década de 1990. O crescimento da produtividade permite que a economia cresça sem desencadear uma inflação que aumente os salários.
Alguns economistas, especialmente os da escola austríaca, acreditam que esta teoria era falha desde o início. Argumentam que se baseia em modelos matemáticos que ignoram as forças fundamentais do mercado. Eles apontam a década de 1970 como prova de que a Curva de Phillips não era um guia político confiável.
O que isso significa para suas decisões financeiras
A Curva de Phillips faz sentido intuitivamente quando vista isoladamente. A procura e a oferta de trabalho mudam com as flutuações cíclicas da economia. O poder de precificação se move entre empregadores e empregados. Em teoria, isso deveria fazer com que os preços subissem.
O mundo real é mais complicado. O emprego e a inflação são afetados por muitos fatores. As cadeias de abastecimento, a tecnologia, o comércio global e a psicologia do consumidor interagem. Uma correlação entre a taxa de desemprego e a inflação observada em dados históricos não significa necessariamente que exista uma relação causal. Não pode permanecer estável durante longos períodos de tempo ou em diferentes estruturas económicas.
isso é importante para investidores e planejadores financeiros. Depender apenas de compromissos entre emprego e preços pode levar a uma avaliação incorrecta dos activos. Se acreditar que o baixo desemprego conduz inevitavelmente a uma inflação elevada, poderá estar a proteger-se excessivamente contra o aumento dos preços numa economia impulsionada pela produtividade. Por outro lado, se acreditarmos que a inflação irá diminuir naturalmente à medida que o emprego recupera, podemos ignorar as pressões persistentes sobre os preços.
A lição não é que os dados sejam inúteis. o mecanismo não é rígido. O crescimento salarial, a inflação e o desemprego estão relacionados, mas esta relação é mediada pela oferta, tecnologia e expectativas. Compreender essas nuances é importante para navegar em um mercado que raramente segue uma linha reta.
Essa curva ainda está nos livros didáticos. Isso ainda pode ser visto nas discussões do banco central. No entanto, o seu poder preditivo tem limites. A economia não obedece a fórmulas simples. Responde a uma mistura complexa de forças que mudam ao longo do tempo. Ignorar esta complexidade é um risco que nenhum decisor financeiro sério pode assumir.