Economizar dinheiro não é pobreza. É uma questão de controle. O dinheiro é necessário em emergências. Os fundos de pensão exigem dinheiro. Você precisa de dinheiro para não entrar em pânico quando seu carro quebrar.
No entanto, a maioria das pessoas perde suas economias sem perceber.
Mesmo o menor vazamento pode afundar um navio. Ou pelo menos esvazie sua conta bancária.
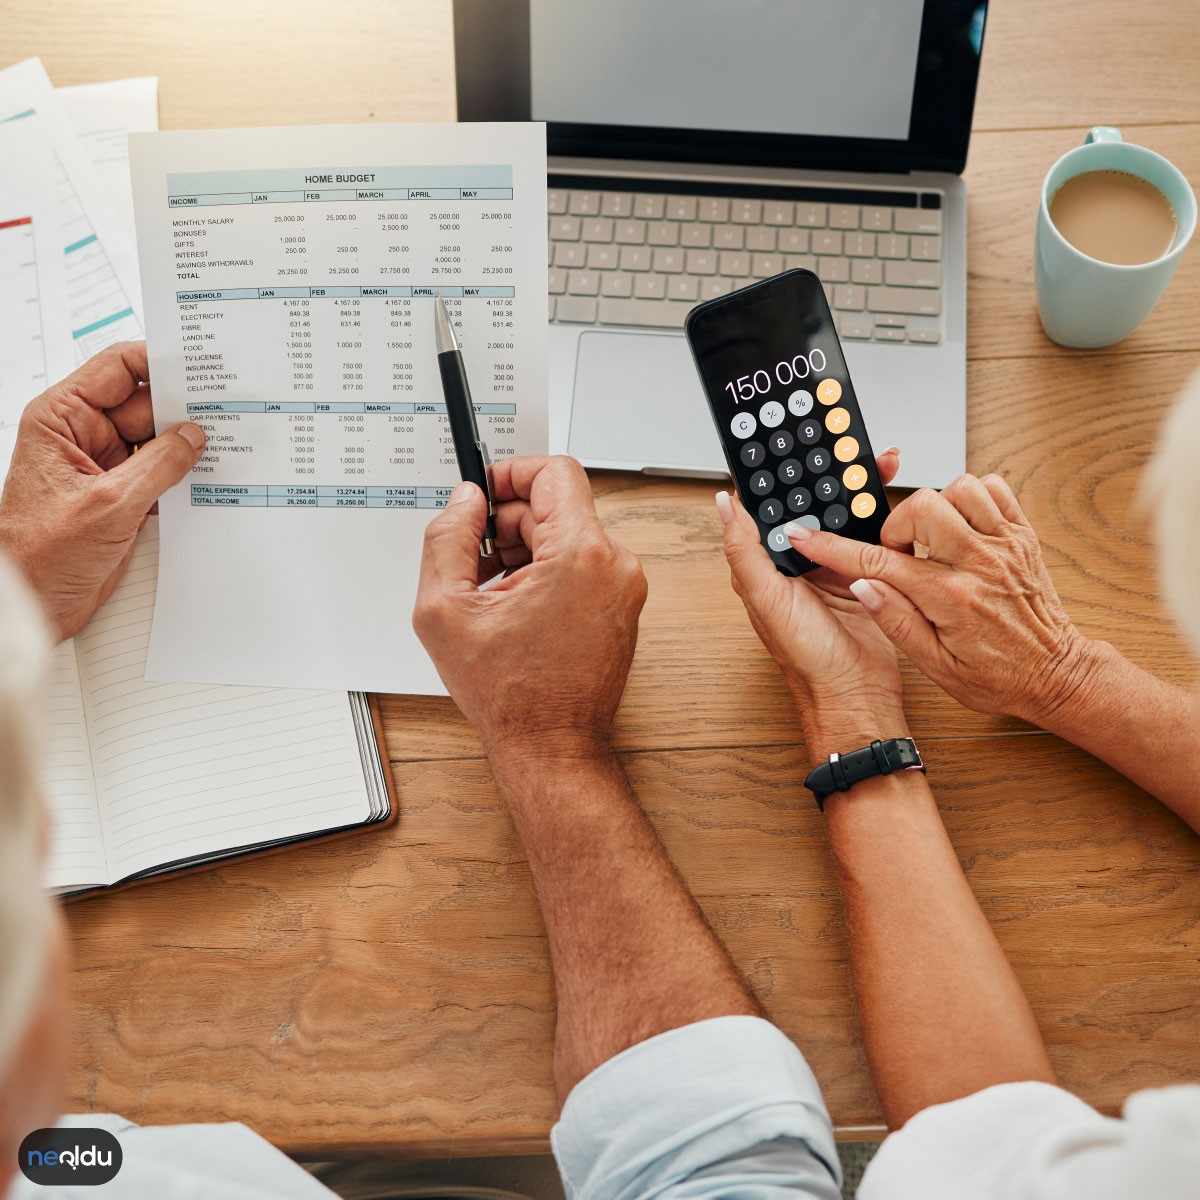
O primeiro passo é saber exatamente para onde foi cada dólar. É saber exatamente para onde foi cada dólar no mês passado.
1. Registre as despesas
Se você não medir, não poderá consertar.
A maioria das pessoas estima suas próprias despesas. Eles adivinham. Eles presumem que o almoço custa apenas US$ 20.
O preço real geralmente é de US$ 40. Ou $ 60.
Acompanhar despesas pode parecer uma dor. É chato.
Mas funciona.
Escreva. Use o aplicativo. Use a planilha. Use um guardanapo.
Procure padrões.
- Assinaturas: Você cancelou a Netflix? Provavelmente não. Você ainda está pagando por isso.
- Hábito Diário: Um café com leite à tarde pode custar até US$ 150 por mês.
- Compra por impulso: Você já abandonou seu carrinho de compras online três vezes? Você comprou de qualquer maneira.
Identifique o dreno.
Pare o sangramento.
Quando os números estiverem visíveis, você poderá fazer sua escolha.
Nem todos os gastos são ruins.
Mas todo consumo é uma escolha.
Você escolheu sabiamente?
Ou você gasta dinheiro porque o botão está aí?
2. Determine suas prioridades
Você viu a diferença entre suas receitas e despesas. Então, por onde você começa a corrigir esse número negativo? Não do zero, mas a partir das suas necessidades mais urgentes.
Esta etapa é o coração do planejamento orçamentário. Muitas pessoas tentam manter a lista longa. Compras, comer fora, cinema. Mas os urgentes são diferentes. Seu aluguel? Contas? Dívidas? Estas não podem ser adiadas.
Muitas pessoas priorizam com base nas emoções e não na lógica. Em vez de dizer “Tenho que tomar aquele café hoje”, você deveria pensar “Como vou sobreviver até o final deste mês?” É exatamente aqui que você precisa determinar uma estratégia para obter os melhores resultados com recursos limitados.
Necessidades Urgentes etc. Solicitações
Divida suas despesas em duas. Um é vital. Um é opcional.
As despesas vitais incluem:
– Moradia para alugar
– Electricidade, água, gás natural
– Alimento básico
– Despesas médicas
– Parcelas de dívidas
Se esses itens não forem pagos, sua vida virará de cabeça para baixo. As despesas opcionais são mais flexíveis. Assinaturas, refeições sofisticadas, tecnologia atualizada. Eles podem esperar pelo seu próximo salário.
Por que temos que fazer essa distinção? Porque o dinheiro é limitado. Cada centavo tem um custo de oportunidade. Os US$ 50 que você gastou naquele café extra poderiam fazer parte do seu fundo de emergência para o próximo mês.
Não adie dívidas
Se você tem dívidas, coloque-as no topo da sua lista de prioridades. As taxas de juros são baixas. Mas dívidas com juros altos, contas não pagas, inadimplência no cartão de crédito… Elas crescem com o tempo.
Sua ordem de prioridade deve ser a seguinte:
1. Necessidades vitais
2. Dívidas com juros altos
3. Outras dívidas
4. Despesas discricionárias
Esta classificação é o primeiro passo para salvá-lo de dívidas.
Seja flexível
Orçamentar não envolve regras rígidas. Você pode prosseguir com tentativa e erro no primeiro mês. Você verá que alguns itens que você chama de “urgentes” são, na verdade, opcionais. Alguns itens que você chama de “opcionais” afetam sua qualidade de vida e não devem ser adiados.
Revise suas prioridades semanal ou mensalmente. Se sua vida mudar, suas prioridades também mudarão. Em vez de permanecer estático, é mais inteligente reordenar de acordo com a situação.
Agora olhe para sua lista. Qual item é verdadeiramente vital? O que é apenas um hábito?
Descubra suas prioridades
O passo mais simples, mas muitas vezes esquecido, para economizar dinheiro é priorizar. Você tem que decidir quais despesas realmente valem a pena. Depois de tomar essa decisão, ajuste seu orçamento de acordo.
Depois de definidas as prioridades, fica muito mais fácil evitar gastos desnecessários. Naturalmente, isso também significa mais economia.
Limite despesas desnecessárias
4. Reduza suas contas
Cortar despesas desnecessárias é o primeiro passo. Mas se suas contas ainda estão deixando você inchado, esta é a hora de consertar. Manter a mesma tarifa de eletricidade, água ou internet durante anos é um desperdício para sua carteira. As empresas geralmente não oferecem descontos extras para clientes fiéis. É mais fácil para eles encontrar novos clientes.
Por que você tem que pagar mais?
Negociar. Sim, realmente. Ligue para o atendimento ao cliente. Diga: “Estou pensando em mudar para outro provedor este mês”. Geralmente eles vão. É preciso muito menos esforço para obter um desconto de 10% a 20%. Esse dinheiro parece pequeno no seu orçamento mensal. Se acumular ao longo do ano, torna-se seu orçamento de férias ou fundo de emergência.
A mesma regra se aplica às suas assinaturas.
- Verifique os serviços de streaming. Qual deles você realmente assiste?
-Você usou sua assinatura da academia? - As sessões do diário ou do software estão desatualizadas?
Imponha uma restrição por um período. Não compre novas assinaturas por três meses. Pague apenas o necessário. Essa experiência reprograma seus hábitos de consumo. É difícil evitar compras de luxo. Cancelar assinaturas é um simples clique. Faça isso agora.
Reduzir suas contas não significa apenas economizar dinheiro. É a prática de ser um consumidor consciente. Cada dólar é seu trabalho. Onde você gasta molda o seu futuro.
Pegue seu telefone agora. Dois minutos. Apenas dois minutos são suficientes.
O que se chama de cartão de crédito, na verdade, não é um instrumento de pagamento, mas sim uma máquina de dívida atrasada. Todo mundo sabe disso. No entanto, a maioria das pessoas acha que o ato de tirar uma carta não é doloroso. Como o dinheiro real não sai do seu bolso, não há sensação de desconforto ao gastar. Este truque psicológico irá derreter seu orçamento.
Por que você deve desistir dos cartões de crédito?
O problema não são as taxas de juros. O problema é a ilusão criada pelo seu hábito de usar cartão de crédito.
Quando você compra algo, você não interrompe seu fluxo de caixa atual. Mas a conta que chega no mês seguinte deixa você cara a cara. Se você não pagar o saldo total, serão cobrados juros elevados sobre o valor restante. Esse interesse geralmente oscila na faixa de 30-40% ao ano. Este é um custo ainda maior que a inflação.
“Um cartão de crédito pode ser um porto seguro para emergências. Mas quando usado como método de gastos diários, ele rouba seu poder de compra.”
Comprar com cartão transmite ao seu cérebro a mensagem de que “esse dinheiro não é meu”. Isso facilita os gastos fora do orçamento. Ao gastar com dinheiro ou cartão de débito, você verá que seu dinheiro está diminuindo. Esta realidade obriga você a ser mais consciente.
Estratégias Alternativas
Você não precisa usar dinheiro. Mas em vez de desabilitar completamente o cartão, impor restrições é uma solução mais sustentável:
- Reduza o limite diário de gastos. Guarde seu cartão apenas para situações essenciais.
- Cancelar a ordem de pagamento automático. Aloque manualmente a fatura do seu orçamento todos os meses. Isso torna o dinheiro verdadeiramente “desperdício”.
- Mude para dinheiro ou cartão de débito. Ao gastar, seu saldo diminui instantaneamente.
Este método exige que você pague confortavelmente no curto prazo. Mas, no longo prazo, não pagar juros economizará milhares de dólares.
6. Vá menos aos shoppings
Usar um cartão de crédito apaga psicologicamente a sensação de que dinheiro “de verdade” está sendo gasto. Esta situação abre caminho para despesas extra-orçamentais. A solução parece simples: manter o cartão na carteira e recusar oportunidades de parcelamento. Mas não é tão simples.
Os shoppings que fazem parte do estoque são armadilhas destinadas a aumentar seus gastos. A iluminação, a música e o posicionamento do produto criam uma necessidade no seu subconsciente.
“Cada loja extra é uma oportunidade potencial de gasto.”
Quando você vai aqui, é fácil comprar algo que você não precisa só porque é “acessível” ou “em promoção”. Quando você passa pela porta, seu cérebro já está gastando.
Por que você deve evitar shoppings?
- Gastos sem atrito: Seu cartão está pronto. Você não precisa ir ao caixa eletrônico para sacar dinheiro ou consultar saldo.
- Criando uma necessidade: A ideia de “Talvez um dia seja útil” costuma ser uma falsa necessidade.
- Pressão social: Se você está com seus amigos, você se sente inclinado a comprar tudo o que eles compram.
Evite pagar parcelado. Isso bloqueia seu orçamento futuro. Antes do final do mês, você terá gasto o dinheiro que ainda não ganhou.
Em vez de fazer compras, liste o que você precisa em casa. Você não entende o que não está na lista. Não ir ao shopping é o primeiro passo.
A cultura dos shoppings é baseada em armadilhas psicológicas. Vendas sem fim, vitrines e tantas opções. Ele foi projetado para fazer você gastar dinheiro que não tem.
Reduzir o congestionamento nos centros comerciais não é apenas uma questão orçamental. Trata-se de quebrar o hábito de compra por impulso. Cada viagem é um campo minado de compras desnecessárias.
7. Cozinhe em casa
Os restaurantes são caros. Não é apenas comida. Custos com pessoal, aluguéis e outros custos. Tudo será encaminhado para você.
Preparar suas próprias refeições reduz o custo por refeição. Diminuiu significativamente. Mas não se trata apenas do preço.
É uma questão de controle.
Você decide o que incluir. Você controla o tamanho da porção. Elimine os custos ocultos de comer fora.
Considere isso. Comer fora com um jantar de US$ 15 para dois. Você pode fazer duas ou três refeições com compras de supermercado de US$ 5. O dinheiro que você economiza aumenta rapidamente os juros.
Mas também existem compromissos. hora
Cozinhar leva tempo. Planejar requer energia. Se você fica cansado depois do trabalho, a opção mais fácil é o delivery.
A disciplina é importante aqui. Cozimento em lote. Uma receita simples. Prepare-se para domingo.
Não estou falando de uma boa refeição todas as noites. É tudo uma questão de consistência.
O custo real de comer fora não é apenas a conta. Isso significa que sua porcentagem de poupança diminui com cada significado.
Pense em suas despesas semanais. Quanto dinheiro é perdido com aplicativos de entrega de comida? Quanto é desperdiçado em coisas que você nunca usa?
Acompanhar isso pode revelar lacunas. largo
Você não precisa de um diploma em nutrição para fechá-lo. Isso requer planejamento. E esteja preparado para ir para a cozinha em vez de dirigir.
As economias são reais. Há algum benefício para a saúde? Discutível dependendo do que você cozinha com ele. No entanto, os efeitos económicos não podem ser negados.
Comece pequeno. Uma refeição caseira por dia. Então há dois deles. E mais.
Esse hábito está arraigado. Minha carteira ainda está cheia.
Controlar seus gastos na cozinha significa não apenas olhar os preços dos ingredientes, mas também entender a psicologia comportamental. Pedir comida de fora ou ir a restaurantes é mais caro do que cozinhar em casa. Taxas de serviço, custos de envio e impostos indiretos adicionados a cada refeição entram no seu orçamento. Cozinhar em casa não só é mais barato, mas também dá controle total sobre o que você consome. Porém, para manter esse controle, é necessário reconsiderar os hábitos de compra. Ir ao supermercado com o estômago vazio não é uma estratégia econômica.
O custo de fazer compras enquanto estamos com fome
Ir às compras com fome é um dos fatores psicológicos mais comuns que fazem com que você gaste inconscientemente. Quando seu cérebro procura energia, sua tomada de decisão fica mais fraca. Isso faz com que você jogue na cesta não apenas os alimentos básicos de que precisa, mas também lanches altamente calóricos, processados e caros.
O mecanismo biológico por trás desse comportamento é simples. Quando o açúcar no sangue cai, o cérebro recorre a fontes de “energia rápida”. As embalagens coloridas, as bebidas açucaradas e as refeições prontas que você vê nas prateleiras dos supermercados atendem a essas necessidades urgentes do seu cérebro. Como resultado, seu orçamento semanal de alimentação acabará com mais espaço no carrinho do que o planejado.
É importante entender por quê:
- Enfraquecimento da Força de Vontade: A fome reduz o autocontrole.
- Compras Emocionais: A necessidade de conforto desencadeia compras desnecessárias.
- Falta de planejamento: Fazer compras com o estômago vazio costuma ser precipitado e não planejado.
Portanto, é igualmente importante preparar uma lista de compras e entrar no mercado com o estômago cheio para implementar essa lista. Essa medida simples é suficiente para economizar muito nas suas despesas mensais.
Gastar mais dinheiro quando você já está satisfeito é uma armadilha biológica. Isto não é apenas uma metáfora. Quando você faz compras com o estômago vazio, seu cérebro grita por uma dose de dopamina proveniente daquela compra por impulso de alto teor calórico. resultado? Você acaba gastando mais dinheiro do que planejou.
A solução é simples, mas difícil de implementar. Vou às compras logo depois de comer. Parece bobagem, mas funciona. O córtex pré-frontal (a parte do cérebro responsável pelo controle dos impulsos) funciona melhor quando você não corre com o estômago vazio.
9. Cofrinho (método analógico)
Os aplicativos digitais rastreiam seus gastos, mas não impedem que você passe o cartão. Um kumbara (cofrinho) físico faz algo diferente. Isso cria atrito.
Sempre que receber troco, insira uma moeda. Isto parece absurdo. Você não economizará milhões de dólares. Mas esses pequenos depósitos diários aumentam. Centenas de dólares podem estar guardados em plástico há mais de um ano.
Por que isso é importante?
Isso força você a perceber que o dinheiro é tangível. Você tem que se aproximar. Você tem que se mover. Esse pequeno ato de esforço fará você pensar duas vezes antes de retirar itens não essenciais do mesmo fundo.
10. Visualize os resultados
O dinheiro é abstrato até desaparecer. Para resolver esse problema, precisamos visualizar o que o dinheiro compra versus o que você gasta com dinheiro.
Não se trata de “manifestar” riqueza. É tudo uma questão de mapeamento cognitivo. Ao considerar uma compra, não olhe apenas a etiqueta de preço. Veja a alternativa. Café de US$ 50 é mais do que apenas café. São 20 horas de trabalho. Este é um livro. Este é um pagamento para uma conta de aposentadoria que aumenta uma certa porcentagem ao longo do tempo.
“Imaginar outros usos para o seu dinheiro impõe um custo psicológico a cada compra que você faz.”
Ao usar essa técnica, você compara a gratificação imediata com a segurança a longo prazo. Isso não significa dizer “não” a tudo. Significa dizer sim às coisas que realmente movem a agulha.
O problema com a maioria dos conselhos financeiros é que eles se concentram na matemática. O cálculo é fácil. A ação é difícil. Você pode ter a planilha de orçamento perfeita. Se você fizer compras com fome. Se você ignorar a realidade física do dinheiro. Se você não imaginar como suas escolhas de hoje afetarão seu futuro. A matemática não pode salvar você.
Visualizando a recompensa
Manter esse ímpeto é mais difícil do que as pessoas admitem. Você pode ficar olhando para sua planilha até seus olhos sangrarem ou você mesmo pode imaginar os resultados.
Pense no que você pode comprar com esse dinheiro. Não é apenas um número de conta. É uma viagem para um lugar onde você nunca esteve. Este é o pagamento inicial de um carro que não quebra todo inverno. É um investimento de capital que começa a dar frutos enquanto você dorme.
Combinar poupança com uma recompensa tangível cria disciplina. Os objetivos não são mais abstratos.
A mecânica da contenção
Por que usamos o que não temos? Muitas vezes é porque não sabemos para onde vai o dinheiro.
Acompanhar os gastos não é um trabalho intenso. Este é o passo mais importante para proteger o seu capital. Você não pode consertar um vazamento de água a menos que saiba de onde a água está vazando.
Os orçamentos têm as mesmas funções. Isso coloca barreiras em torno de suas escolhas. Se você não planejar, poderá incorrer inesperadamente em despesas desnecessárias. Quando você tem um plano, cada centavo conta.
“Acompanhe seus gastos para não perder lentamente sua riqueza devido a pequenos hábitos que você não percebe que tem.”
Pequenas maneiras causam um grande impacto
Não se trata apenas de comprar a granel. É sobre a conta de luz.
Desligue os produtos eletrônicos quando não estiverem em uso. O modo de espera consome silenciosamente energia da sua conta. Isso soma mais de um ano.
Contas de poupança dedicadas mudam a psicologia do acesso. Assim que o dinheiro estiver em sua conta, você poderá usá-lo imediatamente. Quando está em um veículo de poupança separado, parece distante.
Essa separação ajuda a criar uma proteção em caso de emergência. Também facilita a gestão de investimentos futuros. Você não gastaria suas economias em uma xícara de café.
A compensação
Essa restrição tem um custo. Sinto que estou com problemas agora, então terei alguma margem de manobra mais tarde.
Vale a pena?
A maioria das pessoas diz sim quando vê a almofada. A ansiedade de viver com o salário se transforma em salário. Você desenvolve a capacidade de dizer “não” sem medo.
Os detalhes são importantes. Números exatos no orçamento. O valor exato que você economiza a cada mês. Lista de dispositivos removidos.
Esse hábito está se desenvolvendo dia a dia. As recompensas virão mais tarde.