Економія грошей – це не бідність. Це про контроль. Готівка потрібна у надзвичайних ситуаціях. Пенсійні фонди вимагають наявності готівки. Вам потрібна готівка, щоб не панікувати, коли ламається машина.
Однак більшість людей втрачають свої заощадження, навіть не усвідомлюючи цього.
Навіть найменший витік може потопити корабель. Або принаймні спустошити ваш банківський рахунок.
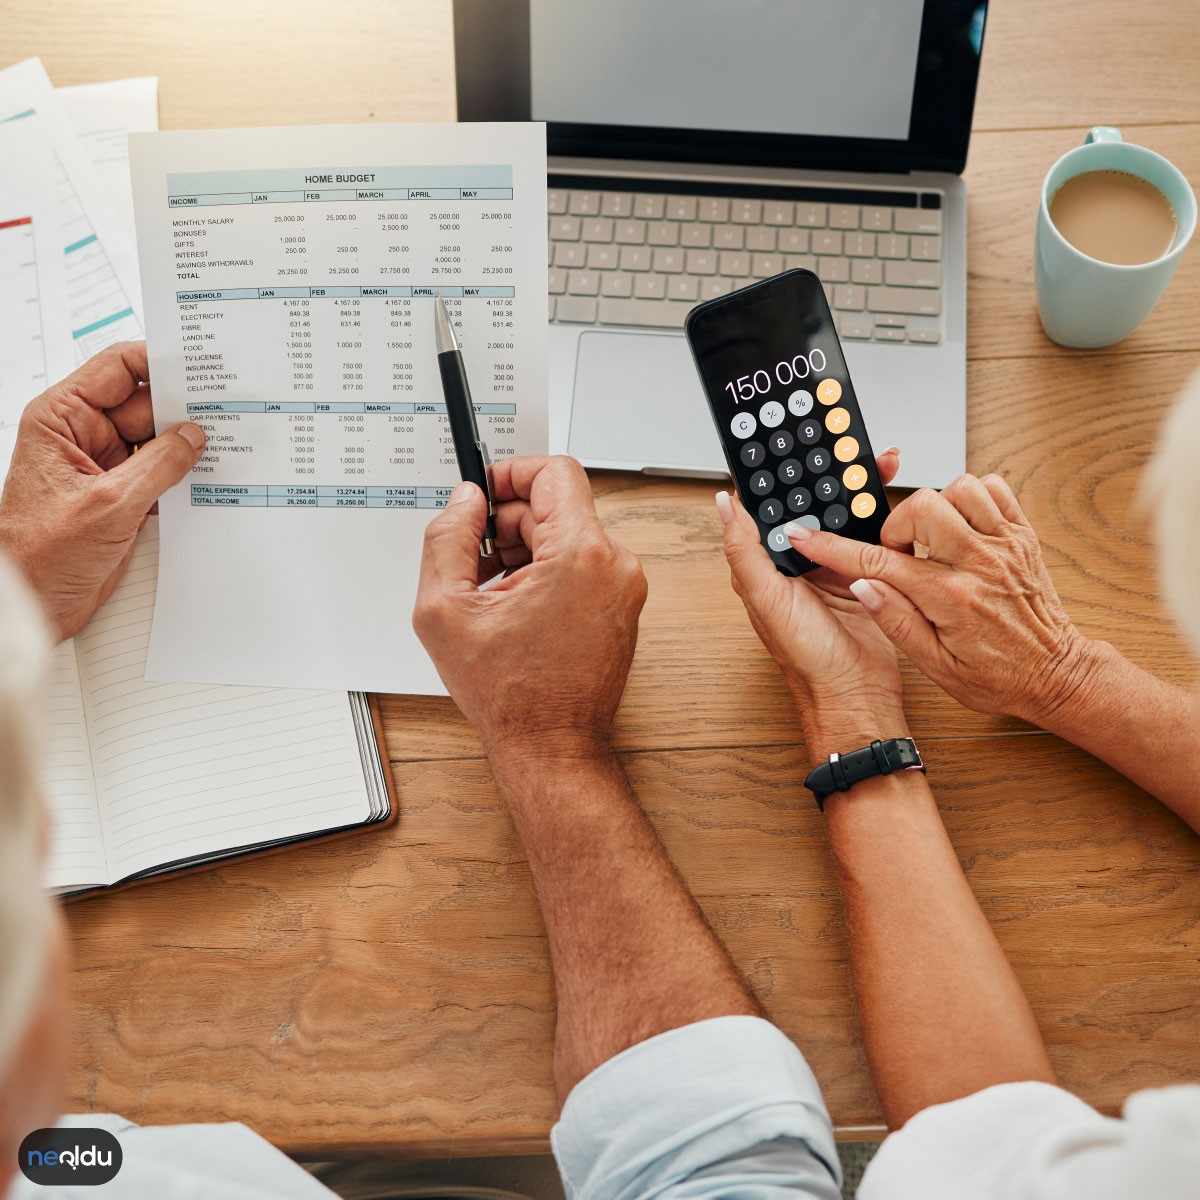
Перший крок — достеменно знати, куди пішов кожен долар. Потрібно точно знати, куди пішов кожен долар минулого місяця.
1. Записуйте витрати
Якщо ви не вимірюєте це, ви не зможете це виправити.
Більшість людей самостійно оцінюють свої витрати. Вони гадають. Вони припускають, що обід коштує лише 20 доларів.
Фактична ціна зазвичай складає 40 доларів. Або 60 доларів.
Відстеження витрат може здатися стомлюючим. Це нудно.
Але це працює.
Записуйте все. Використовуйте програму. Використовуйте таблицю. Використовуйте серветку.
Шукайте закономірності.
- Підписки: Чи скасували ви Netflix? Скоріш за все, ні. Ви все ще платите за нього.
- Щоденна звичка: Латте у другій половині дня може коштувати 150 доларів на місяць.
- Імпульсивні покупки: Коли ви тричі залишали кошик онлайн-покупок без покупки? Але все одно зрештою купували.
Виявіть джерело витоку.
Зупиніть кровотечу.
Коли цифри стають видимими, ви можете зробити свідомий вибір.
Не всі витрати погані.
Але будь-яке споживання – це вибір.
Ви зробили його мудро?
Чи ви витрачаєте гроші просто тому, що кнопка “Купити” там є?
2. Визначте свої пріоритети
Ви побачили різницю між вашим доходом та витратами. З чого почати виправляти цю негативну цифру? Не з нуля, а з найнагальніших потреб.
Цей крок є серцем бюджетного планування. Багато людей намагаються робити списки довгими. Покупки, їжа поза домом, кіно. Але термінові потреби відрізняються. Ваша оренда? Рахунки? Борги? Цього не можна відкладати.
Багато людей щодо пріоритетів керуються емоціями, а чи не логікою. Замість того щоб говорити: «Мені потрібно випити цю каву сьогодні», слід думати: «Як я виживатиму до кінця цього місяця?». Саме тут вам потрібно визначити стратегію для досягнення найкращих результатів за обмежених ресурсів.
Термінові потреби проти бажань
Розділіть свої витрати на дві категорії. Одні життєво необхідні, інші за бажанням.
Життєво важливі витрати включають:
– Оренда житла
– Електрика, вода, природний газ
– базові продукти харчування
– медичні витрати
– Платежі за боргами
Якщо ці статті не будуть оплачені, ваше життя перевернеться догори дном. Витрати за бажанням більш гнучкі. Передплати, розкішна їжа, новітні технології. Вони можуть зачекати до наступної зарплати.
Чому ми повинні робити цю різницю? Бо гроші обмежені. Кожна копійка має альтернативну вартість. Ті 50 лір, які ви витратили на додаткову каву, могли б стати частиною вашого фонду у разі непередбачених витрат наступного місяця.
Не відкладайте погашення боргів
Якщо у вас є борги, поставте їх на початок списку пріоритетів. Відсоткові ставки низькі. Але борги з високими відсотковими ставками, неоплачені рахунки, прострочення кредитних карток… згодом вони зростають.
Ваш порядок пріоритетів має бути таким:
1. Життєво важливі потреби
2. Борги з високими процентними ставками
3. Інші борги
4. Витрати за бажанням
Цей порядок – перший крок до того, щоб вибратися з боргової ями.
Будьте гнучкими
Бюджет – це не набір жорстких правил. У перший місяць ви можете рухатися методом спроб і помилок. Ви побачите, що деякі статті, які ви вважали терміновими, насправді є витратами за бажанням. Деякі статті, які ви вважали за бажанням, впливають на якість вашого життя і не повинні відкладатися.
Переглядайте свої пріоритети щотижня чи щомісяця. Якщо ваше життя зміниться, то зміниться і ваші пріоритети. Замість того, щоб залишатися незмінним, розумніше переглядати пріоритети залежно від ситуації.
Подивіться на свій список зараз. Яка стаття справді життєво потрібна? А яка просто звичка?
Визначте свої пріоритети
Найпростіший, але часто зважаючи на крок у накопиченні грошей – це визначення пріоритетів. Вам потрібно вирішити, які витрати дійсно варті того. Як тільки ви ухвалите це рішення, скоригуйте свій бюджет відповідно.
Щойно визначені пріоритети, набагато легше уникнути непотрібних витрат. Звичайно це також означає більше заощаджень.
Обмежте непотрібні витрати
4. Знизьте свої рахунки
Відмова від непотрібних витрат це перший крок. Але якщо ваші рахунки все ще завищені, зараз саме час внести корективи. Довгий час залишатися прив’язаним до одного і того ж тарифу на електрику, воду чи інтернет — це все одно, що втрачати кров із гаманця. Компанії зазвичай не пропонують додаткові знижки лояльним клієнтам. Для них найпростіше залучити нових клієнтів.
Для чого вам платити більше?
Поговоріть телефоном. Так, серйозно. Зателефонуйте до служби підтримки клієнтів. Скажіть: «Я думаю, що цього місяця перейду до іншого провайдера». Зазвичай вони утримують клієнта. Щоб отримати знижку в 10–20%, знадобиться набагато менше зусиль. Ці гроші можуть здатися незначними у межах щомісячного бюджету. Але якщо їх відкладати щороку, вони перетворяться на відпустку або у фонд на випадок непередбачених обставин.
Те саме стосується і передплат.
- Перевірте стрімінгові послуги. Який із них ви дійсно дивитеся?
- Чи користуєтеся передплатою у спортзалі?
- Чи не застаріли підписки на журнали чи програмне забезпечення?
Введіть обмеження на певний період. Протягом трьох місяців не купуйте жодних нових підписок. Оплачуйте лише необхідні послуги. Цей досвід допоможе перепрограмувати ваші звички у витратах. Уникати розкішних покупок важко. Скасувати передплату — це просто одне натискання кнопки. Зробіть це прямо зараз.
Зниження рахунків – це не просто спосіб заощадити гроші. Це практика свідомого споживання. Кожен долар – це результат вашої праці. Те, куди ви його витрачаєте, формує ваше майбутнє.
Візьміть свій телефон зараз. Дві хвилини. Усього дві хвилини достатньо.
Кредитна картка – це насправді не засіб платежу, а механізм відстроченого боргу. Усі це знають. Тим не менш, багато людей вважають, що процес оплати карткою не викликає болю. Оскільки реальні гроші не залишають ваш гаманець у момент покупки, відчуття дискомфорту відсутнє. Цей психологічний прийом руйнує ваш бюджет.
Чому варто відмовитися від кредитної картки?
Проблема не у процентних ставках. Проблема в ілюзії, яку створює звичка “скористатися кредитною карткою”.
Коли ви купуєте щось, ви не порушуєте свій поточний грошовий потік. Але рахунок, що приходить наступного місяця, ставить вас перед реальністю. Якщо ви не оплачуєте весь баланс, на суму, що залишилася, нараховуються високі відсотки. Ці відсотки зазвичай коливаються у діапазоні 30–40% річних. Це дорожче за інфляцію.
“Кредитна картка може бути притулком у надзвичайних ситуаціях. Однак при використанні як повсякденний спосіб оплати вона позбавляє вас купівельної спроможності.”
Покупки по карті посилають вашому мозку сигнал: ці гроші не мої. Це полегшує здійснення покупок поза бюджетом. При використанні готівки чи банківської картки ви наочно бачите, як зменшується сума ваших грошей. Ця реальність змушує вас бути усвідомленішим.
Альтернативні стратегії
Вам не обов’язково використовувати готівку. Замість того, щоб повністю виключати картку з обігу, більш стійким рішенням буде запровадження обмежень:
- Зменште денний ліміт витрат. Зберігайте картку тільки для екстрених випадків.
- Скасуйте автоматичне списання коштів. Щомісяця вручну виділяйте суму з вашого бюджету. Це зробить витрати грошей по-справжньому відчутною.
- Перейдіть на готівку або банківську картку. При покупках ви відразу бачите зменшення свого балансу.
Цей метод вимагає відмовитися від комфорту в короткостроковій перспективі. Але в довгостроковій перспективі відмова від сплати відсотків заощадить тисячі лір.
6. Відвідуйте торгові центри рідше
Використання кредитної картки стирає психологічне відчуття того, що витрачаються справжні гроші. Це створює ґрунт для незапланованих витрат. Рішення здається простим: тримайте картку в гаманці та відмовляйтеся від можливості оплати на виплат. Але все не так просто.
Торгові центри, що є частиною інвентарю, є пастки, створені для збільшення ваших витрат. Освітлення, музика та розташування товарів створюють у вашій підсвідомості потребу.
«Кожен додатковий магазин – це потенційна можливість для витрат».
Потрапляючи туди, легко купити щось непотрібне, керуючись аргументами «ціна вигідна» чи «йде акція». Як тільки ви переступаєте поріг, ваш мозок вже переходить у режим витрат.
Чому слід уникати торгових центрів?
- Безконтактні витрати: Карта завжди під рукою. Немає необхідності йти до банкомату, щоб зняти готівку або перевірити баланс.
- Створення хибних потреб: Думка «може бути, якось це мені знадобиться» найчастіше є фіктивною потребою.
- Соціальний тиск: Якщо ви з друзями, то відчуваєте бажання купувати те саме, що й вони.
Уникайте оформлення розстрочки. Це блокує майбутній бюджет. Ви витрачаєте гроші, які ще не заробили, до кінця місяця.
Замість шопінгу складіть список необхідних речей удома. Те, чого немає у списку, ви не купуєте. Відмова від відвідування торговельного центру – це перший крок.
Культура шопінгу заснована на психологічних пастках. Нескінченні розпродажі, вітринний шопінг та безліч вибору. Все це створено для того, щоб ви витратили гроші, яких у вас немає.
Зниження завантаженості торгових центрів – це не лише питання бюджету. Йдеться про те, щоб розірвати звичку до імпульсних покупок. Кожна поїздка в магазин це мінне поле непотрібних покупок.
7. Готуйте вдома
Ресторани дороги. Це не лише їжа. Витрати персонал, оренду та інші витрати — усе це перекладається вас.
Приготування власної їжі знижує вартість прийому їжі. Вона значно зменшується. Але справа не лише у ціні.
Справа у контролі.
Ви самі вирішуєте, що включити у блюдо. Ви контролюєте розмір порції. Виключаєте приховані витрати, пов’язані з харчуванням поза домом.
Подумайте про це. Вечеря у ресторані на двох за 15 доларів. Ви можете приготувати два-три їди за допомогою продуктів, куплених за 5 доларів. Заощаджені гроші швидко приносять відсотки.
Але є компроміси: час.
Готування потребує часу. Планування потребує енергії. Якщо ви втомилися після роботи, найпростіший варіант – замовити доставку.
Тут важлива дисципліна. Приготування страв про запас. Прості рецепти. Підготуйтеся у неділю.
Не йдеться про те, щоб кожен вечір є вишукані страви. Вся справа у сталості.
Реальна вартість харчування поза домом – це не лише рахунок. Це означає, що ваш відсоток заощаджень зменшується з кожним прийомом їжі.
Подумайте про свої щотижневі витрати. Скільки грошей втрачається через програми для доставки їжі? Скільки даремно витрачається на речі, якими ви ніколи не користуєтеся?
Відстеження цих витрат може виявити широкі проломи.
Для їх закриття не потрібна ступінь дієтології. Тут потрібне планування. І будьте готові йти на кухню замість того, щоб сідати за кермо.
Економія є реальною. Чи є користь здоров’ю? Це спірно, залежно від того, чим ви готуєте. Проте економічний ефект заперечувати не можна.
Почніть із малого. Один домашній прийом їжі на день. Потім їх буде два. І більше.
Ця звичка вкорениться. Мій гаманець, як і раніше, сповнений.
Контроль витрат на кухні — це не лише врахування цін на продукти, а й розуміння психології поведінки. Замовлення їжі на будинок або відвідування ресторанів коштує значно дорожче, ніж приготування їжі вдома. До кожного прийому їжі додаються витрати на обслуговування, доставку та непрямі податки, які непомітно виснажують ваш бюджет. Приготування їжі вдома не лише дешевше, а й дає повний контроль над тим, що ви споживаєте. Однак для збереження цього контролю необхідно переглянути свої звички у покупках. Похід у магазин на голодний шлунок не є стратегією, що дбайливо ставиться до бюджету.
Вартість покупок на голодний шлунок
Покупки продуктів на голодний шлунок – одна з найпоширеніших пасток, що призводить до несвідомих витрат. Коли ваш організм потребує енергії, здатність приймати виважені рішення слабшає. Це призводить до того, що в кошик потрапляють не тільки необхідні основні продукти, а й висококалорійні, оброблені та дорогі закуски.
Біологічний механізм, який стоїть за цією поведінкою, простий. Коли рівень цукру в крові падає, мозок шукає джерела швидкої енергії. Яскраві упаковки, солодкі напої та готові страви на полицях магазинів звертаються до цих невідкладних потреб вашого мозку. У результаті тижневий бюджет на продукти харчування виявляється значно більшим за запланований.
Важливо розуміти причини:
- Зниження сили волі: Голод послаблює самоконтроль.
- Емоційні покупки: Потреба розслаблення провокує непотрібні покупки.
- ** Відсутність планування: ** Покупки на голодний шлунок часто здійснюються поспішно і без плану.
Тому так само важливо, як і складання списку покупок, ходити в магазин ситим, щоб дотримуватися цього списку. Це просте правило може забезпечити значну економію ваших щомісячних витрат.
Витрачати більше грошей, коли ви вже ситі, це біологічна пастка. Це не просто метафора. Коли ви ходите магазинами на голодний шлунок, ваш мозок вимагає дофамінового сплеску від імпульсивної покупки з високим вмістом калорій. Підсумок? Ви зрештою витрачаєте більше грошей, ніж планували.
Рішення просте, але його важко реалізувати. Я ходжу за покупками одразу після їжі. Звучить безглуздо, але це працює. Префронтальна кора (частина мозку, що відповідає за контроль імпульсів) працює краще, коли ви не голодні.
9. Скарбничка (аналоговий метод)
Цифрові програми відстежують ваші витрати, але вони не зупиняють вас від того, щоб провести карткою. Фізична кумбара (скарбничка) робить щось інше. Вона створює тертя.
Щоразу, коли ви отримуєте здачу, кладіть монету. Це здається абсурдним. Ви не заощадите мільйони доларів. Але ці невеликі щоденні вклади накопичуються. Сотні доларів можуть лежати у пластиці більше року.
Чому це важливо?
Це змушує вас усвідомити, що гроші є відчутними. Ви повинні заглянути усередину. Ви повинні вчинити дію. Це крихітне зусилля змусить вас двічі подумати, перш ніж виймати несуттєві речі з того самого фонду.
10. Візуалізуйте результати
Гроші абстрактні, доки вони не зникнуть. Щоб вирішити цю проблему, нам потрібно візуалізувати, що гроші купують, versus те, що ви витрачаєте на гроші.
Не йдеться про “залучення” багатства. Вся справа у когнітивному картуванні. При розгляді покупки не просто дивіться на цінник. Подивіться альтернативу. Кава за $50 – це більше, ніж просто кава. Це 20 годин роботи. Це книжка. Це внесок у пенсійний рахунок, який зростає на певний відсоток із часом.
“Надання інших способів використання ваших грошей накладає психологічну вартість на кожну вашу покупку.”
Використовуючи цю техніку, ви порівнюєте негайне задоволення із довгостроковою безпекою. Це не означає говорити “ні” всьому. Це означає говорити “так” речам, які справді рухають стрілку.
Проблема більшості фінансових порад у тому, що вони фокусуються на математиці. Розрахунок простий. Дія складна. У вас може бути ідеальна таблиця бюджету. Якщо ви ходите по магазинах голодним. Якщо ви ігноруєте фізичну реальність готівки. Якщо ви не знаєте, як ваші сьогоднішні вибори вплинуть на майбутнє. Математика не врятує вас.
Візуалізація результату
Збереження цього імпульсу складніше, ніж визнають. Ви можете дивитися на свою таблицю до тих пір, поки не почнуть кровоточити очі, або можете уявити собі результати.
Подумайте про те, що ви зможете купити за ці гроші. Це не просто номер рахунку. Це подорож у місце, де ви ніколи не були. Це початковий внесок за автомобіль, який не ламається кожну зиму. Це капітальні вкладення, які починають приносити прибуток, поки ви спите.
Поєднання заощаджень із відчутною нагородою формує дисципліну. Цілі перестають бути абстрактними.
Механіка стриманості
Чому ми витрачаємо те, чого ми не маємо? Часто це відбувається тому, що ми не знаємо, куди йдуть гроші.
Відстеження витрат – це не марна трата часу. Це найважливіший крок у захисті вашого капіталу. Ви не зможете усунути витік води, якщо не знаєте, звідки вона тече.
Бюджети виконують самі функції. Вони встановлюють “огорожі” для ваших рішень. Якщо ви не плануєте, ви можете зненацька понести непотрібні витрати. Коли ви маєте план, кожна копійка має значення.
«Відслідковуйте свої витрати, щоб поступово не втрачати свій стан через дрібні звички, про які ви навіть не підозрюєте».
Малі кроки мають велике значення
Йдеться не лише про купівлю товарів оптом. Йдеться про оплату електроенергії.
Вимикайте електронні пристрої, коли вони не використовуються. У режимі очікування вони непомітно споживають енергію з бюджету. За рік ця сума накопичується.
Спеціальні ощадні рахунки змінюють психологію доступу до грошей. Коли гроші знаходяться на вашому основному рахунку, ви можете використовувати їх негайно. Коли вони знаходяться на окремому ощадному рахунку, вони здаються чимось віддаленим.
Цей поділ допомагає створити буфер у разі надзвичайної ситуації. Воно також полегшує керування майбутніми інвестиціями. Ви б не витратили свої заощадження на чашку кави.
Компроміс
Ці обмеження коштують дорого. Мені здається, що зараз я у скрутному становищі, тому пізніше дозволю собі деякі поблажки.
Чи варте воно того?
Більшість людей говорять так, як тільки бачать свою фінансову подушку безпеки. Тривога від життя від зарплати до зарплати відступає. Ви розвиваєте здатність говорити “ні” без страху.
Деталі мають значення. Точні цифри у бюджеті. Точна сума, яку ви відкладаєте щомісяця. Список виключених пристроїв.
Ця звичка формується день за днем. Нагороди прийдуть пізніше.