


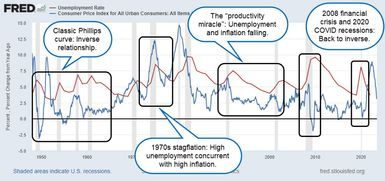
De relatie tussen het aantal werklozen en het tempo van de prijsstijging is niet zo eenvoudig als de leerboeken ooit beweerden. Decennia lang hebben economen vertrouwd op een visueel model, de Phillips-curve genaamd, om deze dynamiek te verklaren. Hier is een eenvoudig compromis. Als we de werkloosheid willen terugdringen, moeten we een hogere inflatie accepteren. Als we prijsstabiliteit willen, zullen we misschien meer werkloosheid moeten verdragen.
Maar de prachtige omgekeerde relatie tussen werkloosheid en inflatie is verbroken. De theorie, vernoemd naar econoom William Phillips, is gebaseerd op gegevens die aantonen dat de lonen sneller stijgen als banen schaars zijn. De logica is eenvoudig. Wanneer de werkloosheid laag is, concurreren bedrijven om talent door hogere lonen aan te bieden. Hoge werkloosheid vermindert de invloed van werknemers en vertraagt de loongroei. Lonen zijn een grote kostenpost voor bedrijven, dus hogere lonen leiden vaak tot hogere prijzen.
Dit mechanisme betekent dat beleidsmakers niet van hun taart kunnen genieten en die ook kunnen opeten. Op de lange termijn is het niet mogelijk om tegelijkertijd een lage werkloosheid en een lage inflatie te handhaven. Uiteindelijk duwt de een de ander omhoog.
De oorsprong van de theorie
Phillips publiceerde zijn bevindingen in een artikel uit 1958 getiteld “The Relation between Unemployment and the Rate of Wages in Britain 1861-1957”. Hij analyseerde bijna een eeuw aan Britse gegevens. Hij ontdekte een consistent patroon. Veranderingen in het loonniveau worden vaak verklaard door het werkloosheidspercentage.
Er is één uitzondering. Dit patroon breekt wanneer de prijzen van geïmporteerde goederen plotseling stijgen. In de meeste gevallen blijven de gegevens echter behouden. De lage werkloosheid betekent dat de lonen snel groeien. Hoge werkloosheid betekent een trage loongroei. Dit werd de basis van het macro-economisch denken. Hieruit blijkt dat het beheren van de economie betekent dat de werkloosheid moet worden beheerd om de inflatiedoelstelling te verwezenlijken.
Waarom het model faalde
Deze theorie werd in de jaren zeventig voor het eerst geconfronteerd met een grote crisis. De Verenigde Staten kenden stagflatie. Dit is wat de Phillips-curve niet kan verklaren. De inflatie is hoog. Ook het werkloosheidspercentage is hoog. De omgekeerde relatie bestaat niet meer. Als deze theorie klopt, zou de hoge werkloosheid op de inflatie moeten wegen. Maar dit is niet het geval.
De kloof werd begin jaren 2000 nog groter. De VS kenden een aanhoudend lage werkloosheid en de inflatie is relatief laag. Het model kon het resultaat opnieuw niet voorspellen. Het blijkt dat de eenvoudige relatie tussen het werkloosheidspercentage en stijgende prijzen niet stabiel is.
Verschillende factoren compliceren deze relatie. Ongeacht de arbeidsmarkt verhogen aanbodschokken de kosten. Ook inflatieverwachtingen hebben een effect. Als bedrijven verwachten dat de prijzen zullen stijgen, kunnen ze preventief de lonen en prijzen verhogen, waardoor historische banden worden verbroken. Technologische vooruitgang voegt nieuwe lagen toe. Voormalig voorzitter van de Federal Reserve, Alan Greenspan, sprak over het ‘productiviteitswonder’ van eind jaren negentig. Productiviteitsgroei zorgt ervoor dat de economie kan groeien zonder looninflatie te veroorzaken.
Sommige economen, vooral die van de Oostenrijkse school, zijn van mening dat deze theorie vanaf het begin gebrekkig was. Ze beweren dat het gebaseerd is op wiskundige modellen die fundamentele marktkrachten negeren. Ze wijzen op de jaren zeventig als bewijs dat de Phillips Curve geen betrouwbare beleidsgids was.
Wat dit betekent voor uw financiële beslissingen
De Phillips Curve is intuïtief zinvol als hij afzonderlijk wordt bekeken. De vraag en het aanbod van arbeid veranderen met de conjuncturele schommelingen van de economie. De prijsmacht beweegt zich tussen werkgevers en werknemers. In theorie zou dit tot prijsstijgingen moeten leiden.
De echte wereld is lastiger. Werkgelegenheid en inflatie worden door vele factoren beïnvloed. Toeleveringsketens, technologie, wereldhandel en consumentenpsychologie werken op elkaar in. Een correlatie tussen het werkloosheidspercentage en de inflatie die in historische gegevens wordt waargenomen, betekent niet noodzakelijkerwijs dat er een oorzakelijk verband bestaat. Het kan niet gedurende lange perioden of in verschillende economische structuren stabiel blijven.
dit is van belang voor investeerders en financiële planners. Alleen vertrouwen op de wisselwerking tussen werkgelegenheid en prijzen kan leiden tot verkeerde prijzen van activa. Als u gelooft dat een lage werkloosheid onvermijdelijk tot hoge inflatie leidt, bent u wellicht te veel aan het indekken tegen stijgende prijzen in een productiviteitsgedreven economie. Aan de andere kant, als u gelooft dat de inflatie op natuurlijke wijze zal afnemen naarmate de werkgelegenheid zich herstelt, kunt u de aanhoudende prijsdruk negeren.
De les is niet dat de gegevens nutteloos zijn. het mechanisme is niet rigide. Loongroei, inflatie en werkloosheid houden verband met elkaar, maar deze relatie wordt gemedieerd door aanbod, technologie en verwachtingen. Het begrijpen van deze nuances is belangrijk als u wilt navigeren op een markt die zelden een rechte lijn volgt.
Deze curve staat nog steeds in de leerboeken. Het is nog steeds zichtbaar in de discussies bij de centrale banken. De voorspellende kracht ervan kent echter zijn grenzen. De economie volgt geen eenvoudige formules. Het reageert op een complexe mix van krachten die in de loop van de tijd veranderen. Het negeren van deze complexiteit is een risico dat geen enkele serieuze financiële besluitvormer zich kan veroorloven.