


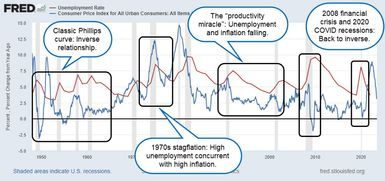
La relation entre le nombre de chômeurs et le taux d’augmentation des prix n’est pas aussi simple que le prétendaient autrefois les manuels scolaires. Pendant des décennies, les économistes se sont appuyés sur un modèle visuel appelé courbe de Phillips pour expliquer cette dynamique. Voici un compromis simple. Si nous voulons réduire le chômage, nous devons accepter une inflation plus élevée. Si nous voulons la stabilité des prix, nous devrons peut-être accepter davantage de chômage.
Mais la belle relation inverse entre chômage et inflation s’est effondrée. Nommée d’après l’économiste William Phillips, cette théorie repose sur des données montrant que les salaires augmentent plus rapidement lorsque les emplois sont rares. La logique est simple. Lorsque le chômage est faible, les entreprises rivalisent pour attirer les talents en proposant des salaires plus élevés. Un chômage élevé réduit l’influence des travailleurs et ralentit la croissance des salaires. Les salaires représentent un coût important pour les entreprises, c’est pourquoi des salaires plus élevés entraînent souvent des prix plus élevés.
Ce mécanisme signifie que les décideurs politiques ne peuvent pas avoir le beurre et l’argent du beurre. À long terme, il n’est pas possible de maintenir simultanément un faible taux de chômage et une faible inflation. Finalement, l’un pousse l’autre vers le haut.
The origin of the theory
Phillips a publié ses conclusions dans un article de 1958 intitulé « La relation entre le chômage et le taux de variation des salaires en Grande-Bretagne 1861-1957 ». Il a analysé près d’un siècle de données britanniques. Il a trouvé un modèle cohérent. Les évolutions des niveaux de salaires s’expliquent souvent par le taux de chômage.
Il y a une exception. Cette tendance se brise lorsque les prix des biens importés augmentent soudainement. Toutefois, dans la plupart des cas, les données sont conservées. Un faible taux de chômage signifie que les salaires augmentent rapidement. Un chômage élevé signifie une croissance lente des salaires. C’est devenu la base de la pensée macroéconomique. Cela montre que gérer l’économie signifie gérer le chômage pour atteindre l’objectif d’inflation.
Pourquoi le modèle a échoué
Cette théorie a connu sa première crise majeure dans les années 1970. Les États-Unis ont connu une stagflation. C’est ce que la courbe de Phillips ne peut pas expliquer. L’inflation est élevée. Le taux de chômage est également élevé. La relation inverse n’existe plus. Si cette théorie se vérifie, un chômage élevé devrait peser sur l’inflation. Mais ce n’est pas le cas.
La fracture s’est accentuée au début des années 2000. Les États-Unis ont connu un faible taux de chômage persistant et une inflation relativement faible. Le modèle était encore une fois incapable de prédire le résultat. Il s’avère que la simple relation entre le taux de chômage et la hausse des prix n’est pas stable.
Plusieurs facteurs compliquent cette relation. Quel que soit le marché du travail, les chocs d’offre augmentent les coûts. Les anticipations d’inflation ont également un effet. Si les entreprises s’attendent à une hausse des prix, elles peuvent augmenter les salaires et les prix de manière préventive, rompant ainsi les liens historiques. Le progrès technologique ajoute de nouvelles couches. L’ancien président de la Réserve fédérale, Alan Greenspan, a parlé du « miracle de productivité » de la fin des années 1990. La croissance de la productivité permet à l’économie de croître sans déclencher une inflation poussée par les salaires.
Certains économistes, notamment ceux de l’école autrichienne, estiment que cette théorie était erronée dès le départ. Ils soutiennent qu’elle repose sur des modèles mathématiques qui ignorent les forces fondamentales du marché. Ils citent les années 1970 comme preuve que la Courbe de Phillips n’était pas un guide politique fiable.
Ce que cela signifie pour vos décisions financières
La Courbe Phillips est intuitivement logique lorsqu’elle est vue isolément. La demande et l’offre de travail évoluent avec les fluctuations cycliques de l’économie. Le pouvoir de tarification se déplace entre les employeurs et les employés. En théorie, cela devrait entraîner une hausse des prix.
Le monde réel est plus délicat. L’emploi et l’inflation sont affectés par de nombreux facteurs. Les chaînes d’approvisionnement, la technologie, le commerce mondial et la psychologie du consommateur interagissent. Une corrélation entre le taux de chômage et l’inflation observée dans les données historiques ne signifie pas nécessairement qu’il existe une relation causale. Elle ne peut pas rester stable pendant de longues périodes ou dans des structures économiques différentes.
cela est important pour les investisseurs et les planificateurs financiers. S’appuyer uniquement sur des compromis entre l’emploi et les prix peut conduire à une mauvaise évaluation des actifs. Si vous pensez qu’un faible taux de chômage conduit inévitablement à une inflation élevée, vous vous protégez peut-être excessivement contre la hausse des prix dans une économie axée sur la productivité. D’un autre côté, si vous pensez que l’inflation diminuera naturellement à mesure que l’emploi se rétablira, vous pouvez ignorer les pressions persistantes sur les prix.
La leçon n’est pas que les données sont inutiles. le mécanisme n’est pas rigide. La croissance des salaires, l’inflation et le chômage sont liés, mais cette relation est médiée par l’offre, la technologie et les attentes. Comprendre ces nuances est important pour naviguer sur un marché qui suit rarement une ligne droite.
Cette courbe est encore dans les manuels. Cela se voit encore dans les discussions des banques centrales. Cependant, son pouvoir prédictif a ses limites. L’économie n’obéit pas à des formules simples. Il répond à un mélange complexe de forces qui évoluent avec le temps. Ignorer cette complexité est un risque qu’aucun décideur financier sérieux ne peut se permettre.