Geld besparen is geen armoede. Het gaat om controle. In noodgevallen is contant geld nodig. Pensioenfondsen hebben contant geld nodig. U heeft contant geld nodig, zodat u niet in paniek raakt als uw auto kapot gaat.
De meeste mensen verliezen echter hun spaargeld zonder het te beseffen.
Zelfs het kleinste lek kan een schip doen zinken. Of maak in ieder geval uw bankrekening leeg.
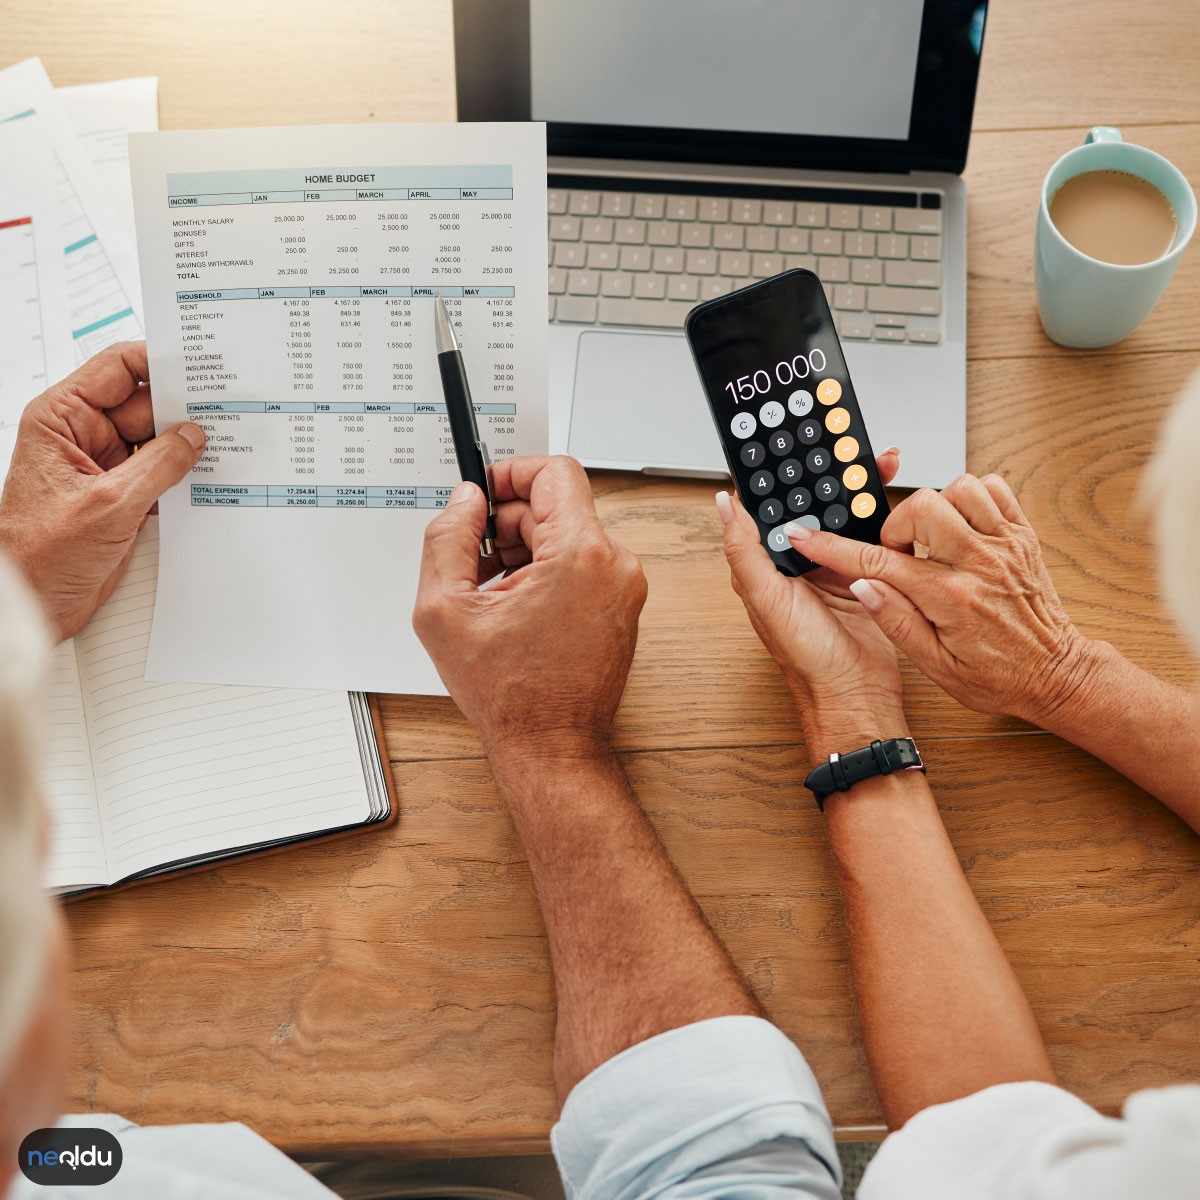
De eerste stap is om precies te weten waar elke dollar naartoe is gegaan. Het betekent precies weten waar elke dollar vorige maand naartoe ging.
1. Registreer de uitgaven
Als je het niet meet, kun je het ook niet repareren.
De meeste mensen schatten zelf hun uitgaven in. Ze raden het. Ze gaan ervan uit dat de lunch slechts $ 20 kost.
De werkelijke prijs is meestal $ 40. Of $60.
Het bijhouden van uitgaven kan lastig lijken. Het is saai.
Maar het werkt.
Schrijf het op. Gebruik de app. Gebruik het spreadsheet. Gebruik een servet.
Zoek naar patronen.
- Abonnementen: Heb je Netflix opgezegd? Waarschijnlijk niet. Je betaalt er nog steeds voor.
- Dagelijkse gewoonte: Een latte in de middag kan tot $ 150 per maand kosten.
- Impulsaankopen: Heeft u ooit uw online winkelwagentje drie keer verlaten? Je hebt het toch gekocht.
Identificeer de afvoer.
Stop het bloeden.
Wanneer de cijfers zichtbaar zijn, kunt u uw keuze maken.
Niet alle uitgaven zijn slecht.
Maar alle consumptie is een keuze.
Heb je verstandig gekozen?
Of geef je geld uit omdat de knop er is?
2. Bepaal uw prioriteiten
Je hebt het verschil gezien tussen je inkomsten en uitgaven. Dus waar begin je met het oplossen van dat negatieve getal? Niet vanaf nul, maar vanuit uw meest dringende behoeften.
Deze stap vormt de kern van de budgetplanning. Veel mensen proberen de lijst lang te houden. Winkelen, uit eten, bioscoop. Maar urgente zaken zijn anders. Uw huur? Rekeningen? Schulden? Deze kunnen niet worden uitgesteld.
Veel mensen stellen prioriteiten op basis van emoties in plaats van logica. In plaats van te zeggen: “Ik moet die koffie vandaag drinken”, zou je moeten denken: “Hoe overleef ik het tot het einde van deze maand?” Dit is precies waar u een strategie moet bepalen om met beperkte middelen de beste resultaten te behalen.
Dringende behoeften enz. Verzoeken
Verdeel uw uitgaven in tweeën. Eén daarvan is van cruciaal belang. Eén is optioneel.
Essentiële uitgaven omvatten:
– Woningen te huur
– Elektriciteit, water, aardgas
– Hoofdvoedsel
– Medische kosten
– Schuldbetalingen
Als deze posten niet worden betaald, staat uw leven op zijn kop. Optionele uitgaven zijn flexibeler. Abonnementen, luxe maaltijden, up-to-date technologie. Deze kunnen wachten op uw volgende salaris.
Waarom moeten we dit onderscheid maken? Omdat geld beperkt is. Elke cent heeft een opportuniteitskost. De $ 50 die je aan die extra koffie hebt uitgegeven, had deel kunnen uitmaken van je noodfonds voor de volgende maand.
Stel schulden niet uit
Als u schulden heeft, zet deze dan bovenaan uw prioriteitenlijst. De rentetarieven zijn laag. Maar hoge renteschulden, onbetaalde rekeningen, creditcardachterstanden… Deze worden in de loop van de tijd groter.
Uw prioriteitsvolgorde moet als volgt zijn:
1. Vitale behoeften
2. Hoge renteschulden
3. Overige schulden
4. Discretionaire uitgaven
Deze ranglijst is de eerste stap om u van schulden te redden.
Wees flexibel
Budgetteren gaat niet over strikte regels. De eerste maand kunt u met vallen en opstaan doorgaan. U zult zien dat sommige items die u ‘dringend’ noemt, feitelijk optioneel zijn. Sommige zaken die u ‘optioneel’ noemt, beïnvloeden uw levenskwaliteit en mogen niet worden uitgesteld.
Bekijk uw prioriteiten wekelijks of maandelijks. Als je leven verandert, veranderen ook je prioriteiten. In plaats van statisch te blijven, is het slimmer om de volgorde aan te passen aan de situatie.
Kijk nu naar je lijst. Welk item is echt van levensbelang? Wat is slechts een gewoonte?
Ontdek je prioriteiten
De eenvoudigste, maar vaak over het hoofd geziene stap om geld te besparen is het stellen van prioriteiten. Je moet beslissen welke uitgaven echt de moeite waard zijn. Zodra u deze beslissing heeft genomen, past u uw budget dienovereenkomstig aan.
Zodra uw prioriteiten zijn vastgesteld, is het veel gemakkelijker om onnodige uitgaven te vermijden. Dit betekent uiteraard ook meer besparing.
Beperk onnodige uitgaven
4. Verlaag uw rekeningen
Het bezuinigen op onnodige uitgaven is de eerste stap. Maar als uw rekeningen u nog steeds opgeblazen maken, is dit het moment om het probleem op te lossen. Jarenlang vasthouden aan hetzelfde elektriciteits-, water- of internettarief is een aanslag op uw portemonnee. Bedrijven bieden over het algemeen geen extra kortingen aan trouwe klanten. Het is voor hen gemakkelijker om nieuwe klanten te vinden.
Waarom moet u meer betalen?
Onderhandelen. Ja echt. Klantenservice bellen. Zeg: “Ik overweeg deze maand om over te stappen naar een andere aanbieder.” Meestal wel. Het kost veel minder moeite om 10%-20% korting te krijgen. Dit geld lijkt klein in uw maandbudget. Als het zich in de loop van het jaar ophoopt, wordt het uw vakantiebudget of noodfonds.
Dezelfde regel is van toepassing op uw abonnementen.
- Controleer streamingdiensten. Welke kijk jij eigenlijk?
-Heb je je sportschoolabonnement gebruikt? - Zijn de journaal- of softwaresessies verouderd?
Een beperking voor een bepaalde periode opleggen. Koop gedurende drie maanden geen nieuwe abonnementen. Betaal alleen wat nodig is. Deze ervaring herprogrammeert uw bestedingspatroon. Het is moeilijk om luxe winkels te vermijden. Abonnementen opzeggen is een simpele klik. Doe het nu.
Het verlagen van uw rekeningen gaat niet alleen over het besparen van geld. Het is de praktijk van een bewuste consument. Elke dollar is jouw arbeid. Waar u het uitgeeft, bepaalt uw toekomst.
Pak nu je telefoon. Twee minuten. Slechts twee minuten is genoeg.
Wat een creditcard wordt genoemd, is eigenlijk geen betaalinstrument, maar een machine met uitgestelde schulden. Iedereen weet dit. De meeste mensen vinden echter dat het trekken van een kaart niet pijnlijk is. Omdat echt geld niet uit uw zak komt, is er geen gevoel van ongemak tijdens het uitgeven. Deze psychologische truc zal uw budget laten smelten.
Waarom zou u creditcards moeten opgeven?
Het probleem is niet de rente. Het probleem is de illusie die wordt gecreëerd door uw gewoonte van creditcardgebruik.
Wanneer u iets koopt, verstoort u uw huidige cashflow niet. Maar de rekening die de volgende maand komt, brengt je van aangezicht tot aangezicht. Als u niet het gehele saldo betaalt, wordt over het resterende bedrag een hoge rente in rekening gebracht. Dit belang beweegt doorgaans tussen de 30 en 40% per jaar. Dit zijn kosten die zelfs hoger zijn dan de inflatie.
“Een creditcard kan een veilige haven zijn voor noodgevallen. Maar als je hem als dagelijkse bestedingsmethode gebruikt, berooft hij je van koopkracht.”
Winkelen met een kaart geeft je hersenen de boodschap dat ‘dit geld niet van mij is’. Dit maakt uitgaven buiten het budget gemakkelijker. Wanneer u met contant geld of pin uitgeeft, zult u zien dat uw geld afneemt. Deze realiteit dwingt je om bewuster te zijn.
Alternatieve strategieën
U hoeft geen contant geld te gebruiken. Maar in plaats van de kaart volledig uit te schakelen, is het opleggen van beperkingen een duurzamere oplossing:
- Verlaag de dagelijkse bestedingslimiet. Bewaar uw kaart alleen voor essentiële situaties.
- De automatische betalingsopdracht annuleren. Wijs maandelijks handmatig de factuur uit uw budget toe. Dit maakt het geld echt ‘verspillend’.
- Stap over op contant geld of een pinpas. Als u geld uitgeeft, ziet u direct uw saldo afnemen.
Deze methode vereist dat u op korte termijn vanuit uw gemak betaalt. Maar op de lange termijn zal het niet betalen van rente u duizenden dollars besparen.
6. Ga minder naar winkelcentra
Het gebruik van een creditcard wist op psychologische wijze het gevoel dat er ‘echt’ geld wordt uitgegeven. Deze situatie maakt de weg vrij voor extrabudgettaire uitgaven. De oplossing lijkt simpel: bewaar je kaart in je portemonnee en weiger afbetalingsmogelijkheden. Maar zo eenvoudig is het niet.
Winkelcentra die deel uitmaken van de inventaris zijn vallen die zijn ontworpen om uw uitgaven te verhogen. Verlichting, muziek en productpositionering creëren een behoefte in je onderbewustzijn.
“Elke extra winkel is een potentiële bestedingsmogelijkheid.”
Als je hierheen gaat, kun je gemakkelijk iets kopen dat je niet nodig hebt, alleen maar omdat het ‘betaalbaar’ is of ‘in de uitverkoop’ is. Als je door de deur stapt, staan je hersenen al in de bestedingsmodus.
Waarom zou u winkelcentra moeten vermijden?
- Frictieloos uitgeven: Uw kaart is gereed. Om geld op te nemen of uw saldo te controleren, hoeft u niet naar de geldautomaat.
- Een behoefte creëren: Het idee van “Misschien komt het ooit van pas” is vaak een valse behoefte.
- Sociale druk: Als je met je vrienden bent, ben je geneigd om te kopen wat ze ook kopen.
Vermijd betalen in termijnen. Hiermee wordt uw toekomstige budget vastgelegd. Vóór het einde van de maand heeft u geld uitgegeven dat u nog niet heeft verdiend.
In plaats van te winkelen, noteer wat je thuis nodig hebt. Wat niet op de lijst staat, krijg je niet. Niet naar het winkelcentrum gaan is de eerste stap.
De winkelcultuur is gebaseerd op psychologische valkuilen. Eindeloze verkopen, etalages en zoveel keuzes. Het is ontworpen om u geld te laten uitgeven dat u niet heeft.
Het terugdringen van de congestie in winkelcentra is niet alleen een begrotingskwestie. Het gaat over het doorbreken van de gewoonte om impulsaankopen te doen. Elke reis is een mijnenveld van onnodig winkelen.
7. Kook thuis
Restaurants zijn duur. Het is niet alleen eten. Personeelskosten, huurprijzen en overige kosten. Alles wordt naar u doorgestuurd.
Door uw eigen maaltijden te bereiden, verlaagt u de kosten per maaltijd. Het is aanzienlijk afgenomen. Maar het gaat niet alleen om de prijs.
Het gaat om controle.
Jij bepaalt wat je opneemt. Jij bepaalt de portiegrootte. Elimineer de verborgen kosten van uit eten gaan.
Overweeg dit. Uit eten met een diner voor twee van $ 15. Je kunt twee of drie maaltijden bereiden met boodschappen van $ 5. Het geld dat u spaart, voegt snel rente toe.
Maar er zijn ook compromissen. tijd
Koken kost tijd. Plannen kost energie. Als u na het werk moe bent, is bezorgen de gemakkelijkste optie.
Discipline is hierbij belangrijk. Batch koken. Een eenvoudig recept. Maak je klaar voor zondag.
Ik heb het niet over elke avond een goede maaltijd. Het draait allemaal om consistentie.
De werkelijke kosten van uit eten gaan zijn niet alleen de rekening. Dit betekent dat uw spaarpercentage bij elke betekenis afneemt.
Denk na over uw wekelijkse uitgaven. Hoeveel geld gaat er verloren via apps voor voedselbezorging? Hoeveel wordt er verspild aan spullen die je nooit gebruikt?
Door dit te volgen kunnen hiaten aan het licht komen. breed
Je hebt geen diploma in voeding nodig om het af te sluiten. Dit vereist planning. En wees bereid om naar de keuken te gaan in plaats van te rijden.
De besparingen zijn reëel. Zijn er gezondheidsvoordelen? Bespreekbaar, afhankelijk van wat je ermee kookt. De economische gevolgen kunnen echter niet worden ontkend.
Begin klein. Eén huisgemaakte maaltijd per dag. Dan zijn het er twee. En meer.
Deze gewoonte is ingebakken. Mijn portemonnee is nog steeds vol.
Het beheersen van uw uitgaven in de keuken betekent niet alleen kijken naar de prijzen van ingrediënten, maar ook inzicht krijgen in de gedragspsychologie. Eten bestellen van buitenaf of naar restaurants gaan is duurder dan thuis koken. Servicekosten, verzendkosten en indirecte belastingen die aan elke maaltijd worden toegevoegd, sluipen in uw budget. Thuis koken is niet alleen goedkoper, maar geeft je ook volledige controle over wat je consumeert. Om deze controle te behouden is het echter noodzakelijk om het koopgedrag te heroverwegen. Met een lege maag naar de supermarkt gaan is geen budgetvriendelijke strategie.
De kosten van winkelen terwijl je honger hebt
Winkelen als je honger hebt, is een van de meest voorkomende psychologische factoren die ervoor zorgen dat je onbewust geld uitgeeft. Wanneer uw hersenen naar energie zoeken, wordt uw besluitvorming zwakker. Dit leidt ertoe dat je niet alleen het basisvoedsel dat je nodig hebt in de mand gooit, maar ook calorierijke, bewerkte en dure snacks.
Het biologische mechanisme achter dit gedrag is eenvoudig. Wanneer de bloedsuikerspiegel daalt, schakelen de hersenen over naar bronnen van ‘snelle energie’. De kleurrijke pakjes, suikerhoudende drankjes en kant-en-klaarmaaltijden die je in de schappen van de supermarkten ziet, spelen in op deze dringende behoeften van je brein. Als gevolg hiervan zal uw wekelijkse voedselbudget meer ruimte in uw winkelwagentje hebben dan u had gepland.
Het is belangrijk om te begrijpen waarom:
- Verzwakking van de wilskracht: Honger vermindert de zelfbeheersing.
- Emotioneel winkelen: De behoefte aan comfort leidt tot onnodige aankopen.
- Gebrek aan planning: Winkelen op een lege maag is vaak overhaast en ongepland.
Daarom is het net zo belangrijk om een boodschappenlijstje op te stellen en met een volle maag de markt op te gaan om dat lijstje uit te voeren. Deze eenvoudige maatregel is voldoende om serieus te besparen op uw maandelijkse uitgaven.
Meer geld uitgeven terwijl je al vol zit, is een biologische valkuil. Dit is niet zomaar een metafoor. Wanneer je op een lege maag winkelt, schreeuwen je hersenen om een dopaminestoot door die calorierijke impulsaankoop. resultaat? Je geeft uiteindelijk meer geld uit dan je had gepland.
De oplossing is eenvoudig, maar moeilijk te implementeren. Direct na het eten ga ik winkelen. Klinkt gek, maar het werkt. De prefrontale cortex (het deel van de hersenen dat verantwoordelijk is voor impulscontrole) werkt beter als je niet op een lege maag hardloopt.
9. Spaarvarken (analoge methode)
Digitale apps houden uw uitgaven bij, maar weerhouden u er niet van om uw kaart door te nemen. Een fysieke kumbara (spaarpot) doet iets anders. Het zorgt voor wrijving.
Wanneer u wisselgeld krijgt, gooit u er een muntje in. Dit lijkt absurd. Je bespaart geen miljoenen dollars. Maar deze dagelijkse kleine stortingen worden steeds groter. Honderden dollars hebben mogelijk al meer dan een jaar in plastic gezeten.
Waarom is dit belangrijk?
Het dwingt je te beseffen dat geld tastbaar is. Je moet naar binnen reiken. Je moet bewegen. Deze kleine inspanning zal ervoor zorgen dat u twee keer nadenkt voordat u niet-essentiële items uit hetzelfde fonds haalt.
10. Visualiseer de resultaten
Geld is abstract totdat het verdwijnt. Om dit probleem op te lossen, moeten we visualiseren wat het geld koopt versus wat u uitgeeft met geld.
Het gaat niet om het ‘manifesteren’ van rijkdom. Het draait allemaal om cognitieve mapping. Kijk bij het overwegen van een aankoop niet alleen naar het prijskaartje. Kijk naar het alternatief. $ 50 koffie is meer dan alleen koffie. Het is 20 uur werk. Dit is een boek. Dit is een betaling op een pensioenrekening die in de loop van de tijd met een bepaald percentage groeit.
“Het bedenken van andere toepassingen voor je geld brengt psychologische kosten met zich mee voor elke aankoop die je doet.”
Door deze techniek te gebruiken, vergelijkt u onmiddellijke bevrediging met zekerheid op de lange termijn. Dit betekent niet dat je tegen alles ‘nee’ moet zeggen. Het betekent ja zeggen tegen dingen die echt iets betekenen.
Het probleem met het meeste financiële advies is dat het zich richt op wiskunde. De berekening is eenvoudig. Actie is moeilijk. U kunt over het perfecte budgetspreadsheet beschikken. Als je hongerig winkelt. Als je de fysieke realiteit van contant geld negeert. Als u zich niet voorstelt hoe uw keuzes van vandaag uw toekomst zullen beïnvloeden. Wiskunde kan je niet redden.
De uitbetaling visualiseren
Het is moeilijker om dit momentum vast te houden dan mensen toegeven. U kunt naar uw spreadsheet staren tot uw ogen bloeden, of u kunt zich de resultaten zelf voorstellen.
Bedenk eens wat je met dat geld kunt kopen. Het is niet zomaar een rekeningnummer. Het is een reis naar een plek waar je nog nooit bent geweest. Dit is een aanbetaling voor een auto die niet elke winter kapot gaat. Het is een kapitaalinvestering die zijn vruchten afwerpt terwijl u slaapt.
Het combineren van sparen met een tastbare beloning zorgt voor discipline. Doelen zijn niet langer abstract.
De mechanismen van terughoudendheid
Waarom gebruiken we wat we niet hebben? Vaak komt dat omdat we niet weten waar het geld naartoe gaat.
Het bijhouden van de uitgaven is geen druk werk. Dit is de belangrijkste stap in het beschermen van uw kapitaal. U kunt een waterlek pas repareren als u weet waar het water lekt.
Begrotingen hebben dezelfde functies. Het zet vangrails rond uw keuzes. Als u niet plant, kunt u onverwacht onnodige kosten maken. Als je een plan hebt, telt elke cent.
“Houd uw uitgaven bij, zodat u niet langzaam uw vermogen verliest aan kleine gewoonten waarvan u niet beseft dat u ze heeft.”
Kleine manieren hebben een grote impact
Het gaat niet alleen om het in bulk inkopen. Het gaat om de elektriciteitsrekening.
Schakel elektronische producten uit als ze niet worden gebruikt. Stand-by verbruikt stilletjes stroom van uw account. Het telt ruim een jaar op.
Speciale spaarrekeningen veranderen de psychologie van toegang. Zodra het geld op uw rekening staat, kunt u het direct gebruiken. Als het in een apart spaarvoertuig zit, voelt het afstandelijk.
Deze scheiding helpt bij het creëren van een buffer in geval van nood. Het vergemakkelijkt ook het beheer van toekomstige investeringen. Je spaargeld zou je niet aan een kop koffie uitgeven.
De afweging
Deze beperking brengt kosten met zich mee. Ik heb het gevoel dat ik nu in de problemen zit, dus ik heb later wat speelruimte.
Is het het waard?
De meeste mensen zeggen ja zodra ze het kussen zien. De angst voor een levend salaris vervaagt tot een salaris. Je ontwikkelt het vermogen om zonder angst ‘nee’ te zeggen.
Details zijn belangrijk. Exacte cijfers in de begroting. Het exacte bedrag dat u elke maand spaart. Lijst met verwijderde apparaten.
Deze gewoonte ontwikkelt zich met de dag. De beloningen komen later.