


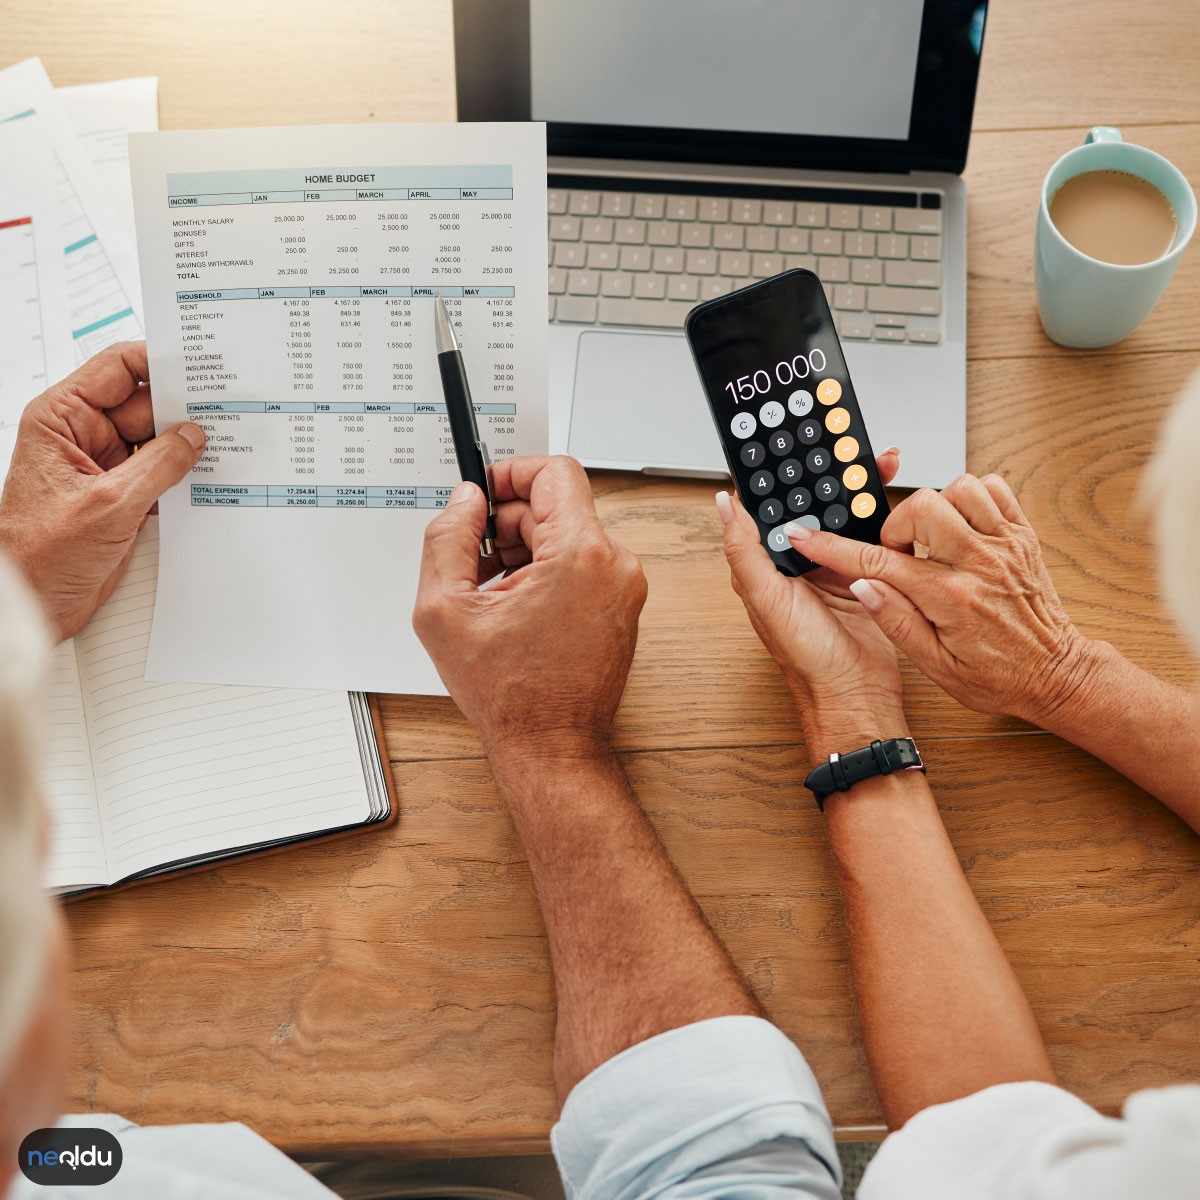
Économiser de l’argent n’est pas la pauvreté. C’est une question de contrôle. L’argent liquide est nécessaire en cas d’urgence. Les fonds de pension ont besoin de liquidités. Vous avez besoin d’argent liquide pour ne pas paniquer lorsque votre voiture tombe en panne.
Cependant, la plupart des gens perdent leurs économies sans s’en rendre compte.
Même la plus petite fuite peut couler un navire. Ou au moins vider votre compte bancaire.
La première étape consiste à savoir exactement où est allé chaque dollar. Il s’agit de savoir exactement où est allé chaque dollar le mois dernier.
1. Enregistrez les dépenses
Si vous ne le mesurez pas, vous ne pouvez pas le réparer.
La plupart des gens estiment eux-mêmes leurs dépenses. Ils devinent. Ils supposent que le déjeuner ne coûte que 20 $.
Le prix réel est généralement de 40 $. Ou 60 $.
Le suivi des dépenses peut sembler pénible. C’est ennuyeux.
Mais ça marche.
Écrivez-le. Utilisez l’application. Utilisez la feuille de calcul. Utilisez une serviette.
Recherchez des modèles.
- Abonnements : Avez-vous annulé Netflix ? Probablement pas. Vous payez toujours pour cela.
- Habitude quotidienne : Un café au lait l’après-midi peut coûter jusqu’à 150 $ par mois.
- Achat impulsif : Avez-vous déjà abandonné votre panier d’achat en ligne à trois reprises ? Tu l’as acheté quand même.
Identifiez le drain.
Arrêtez le saignement.
Lorsque les chiffres sont visibles, vous pouvez faire votre choix.
Toutes les dépenses ne sont pas mauvaises.
Mais toute consommation est un choix.
Avez-vous bien choisi ?
Ou dépensez-vous de l’argent parce que le bouton est là ?
2. Déterminez vos priorités
Vous avez vu la différence entre vos revenus et vos dépenses. Alors, par où commencer pour corriger ce nombre négatif ? Pas à partir de zéro, mais à partir de vos besoins les plus urgents.
Cette étape est au cœur de la planification budgétaire. Beaucoup de gens essaient de garder une liste longue. Shopping, manger au restaurant, cinéma. Mais les situations urgentes sont différentes. Votre loyer ? Des factures ? Des dettes ? Celles-ci ne peuvent être reportées.
De nombreuses personnes établissent des priorités en fonction de leurs émotions plutôt que de leur logique. Au lieu de dire « Je dois boire ce café aujourd’hui », vous devriez penser « Comment vais-je survivre jusqu’à la fin de ce mois ? C’est exactement là que vous devez déterminer une stratégie pour obtenir les meilleurs résultats avec des ressources limitées.
Besoins urgents, etc. Demandes
Divisez vos dépenses en deux. L’un est vital. L’un est facultatif.
Les dépenses vitales comprennent :
– Logements à louer
– Électricité, eau, gaz naturel
– Aliments de base
– Frais médicaux
– Acomptes de dette
Si ces articles ne sont pas payés, votre vie sera bouleversée. Les dépenses facultatives sont plus flexibles. Abonnements, repas raffinés, technologie de pointe. Ceux-ci peuvent attendre votre prochain chèque de paie.
Pourquoi devons-nous faire cette distinction ? Parce que l’argent est limité. Chaque centime a un coût d’opportunité. Les 50 $ que vous avez dépensés pour ce café supplémentaire auraient pu faire partie de votre fonds d’urgence pour le mois suivant.
Ne reportez pas les dettes
Si vous avez des dettes, placez-les en tête de votre liste de priorités. Les taux d’intérêt sont bas. Mais les dettes à taux d’intérêt élevés, les factures impayées, les défauts de paiement sur les cartes de crédit… Ceux-ci augmentent avec le temps.
Votre ordre de priorité doit être le suivant :
1. Besoins vitaux
2. Dettes à taux d’intérêt élevés
3. Autres dettes
4. Dépenses discrétionnaires
Ce classement est la première étape pour vous éviter de vous endetter.
Soyez flexible
La budgétisation n’est pas une question de règles strictes. Vous pouvez procéder par essais et erreurs au cours du premier mois. Vous verrez que certains éléments que vous qualifiez de « urgents » sont en réalité facultatifs. Certains éléments que vous qualifiez de « facultatifs » affectent votre qualité de vie et ne doivent pas être reportés.
Passez en revue vos priorités chaque semaine ou chaque mois. Si votre vie change, vos priorités changent également. Au lieu de rester statique, il est plus judicieux de réorganiser en fonction de la situation.
Maintenant, regardez votre liste. Quel élément est vraiment vital ? Ce qui n’est qu’une habitude ?
Déterminez vos priorités
L’étape la plus simple, mais souvent négligée, pour économiser de l’argent consiste à établir des priorités. Vous devez décider quelles dépenses en valent vraiment la peine. Une fois cette décision prise, ajustez votre budget en conséquence.
Une fois vos priorités définies, il est beaucoup plus facile d’éviter des dépenses inutiles. Bien entendu, cela signifie aussi davantage d’économies.
Limiter les dépenses inutiles
4. Réduisez vos factures
Réduire les dépenses inutiles est la première étape. Mais si vos factures vous font encore gonfler, c’est le moment d’y remédier. S’en tenir au même tarif d’électricité, d’eau ou d’internet pendant des années représente une ponction pour votre portefeuille. Les entreprises n’offrent généralement pas de remises supplémentaires aux clients fidèles. Il leur est plus facile de trouver de nouveaux clients.
Pourquoi faut-il payer plus ?
Négocier. Oui vraiment. Appelez le service client. Dites : « J’envisage de passer à un autre fournisseur ce mois-ci ». Habituellement, ils le feront. Il faut beaucoup moins d’efforts pour obtenir une remise de 10 à 20 %. Cet argent semble petit dans votre budget mensuel. S’il s’accumule au fil de l’année, il devient votre budget vacances ou votre fonds d’urgence.
La même règle s’applique à vos abonnements.
- Vérifiez les services de streaming. Lequel regardes-tu réellement ?
-Avez-vous utilisé votre abonnement à une salle de sport ? - Le journal ou les sessions logicielles sont-ils obsolètes ?
Imposer une restriction pour une période. N’achetez aucun nouvel abonnement pendant trois mois. Ne payez que ce qui est nécessaire. Cette expérience reprogramme vos habitudes de dépenses. Il est difficile d’éviter le shopping de luxe. La résiliation des abonnements se fait d’un simple clic. Faites-le maintenant.
Réduire ses factures ne consiste pas seulement à économiser de l’argent. C’est la pratique d’être un consommateur conscient. Chaque dollar est votre travail. L’endroit où vous le dépensez façonne votre avenir.
Prenez votre téléphone maintenant. Deux minutes. Deux minutes suffisent.
Ce qu’on appelle une carte de crédit n’est en réalité pas un instrument de paiement, mais une machine à emprunter à retard. Tout le monde le sait. Cependant, la plupart des gens trouvent que le fait de tirer une carte n’est pas douloureux. Puisque l’argent réel ne sort pas de votre poche, vous ne ressentez aucune gêne lors de vos dépenses. Cette astuce psychologique va faire fondre votre budget.
Pourquoi devriez-vous abandonner les cartes de crédit ?
Le problème ne vient pas des taux d’intérêt. Le problème est l’illusion créée par votre habitude d’utilisation de la carte de crédit.
Lorsque vous achetez quelque chose, vous ne perturbez pas votre trésorerie actuelle. Mais le projet de loi qui arrive le mois prochain vous met face à face. Si vous ne payez pas la totalité du solde, des intérêts élevés seront facturés sur le montant restant. Cet intérêt évolue généralement entre 30 et 40 % par an. C’est un coût encore plus élevé que l’inflation.
“Une carte de crédit peut être un refuge en cas d’urgence. Mais lorsqu’elle est utilisée comme moyen de dépenses quotidien, elle vous prive de pouvoir d’achat.”
Faire des achats avec une carte donne à votre cerveau le message que « cet argent n’est pas le mien ». Cela facilite les dépenses hors budget. Lorsque vous dépensez en espèces ou par carte de débit, vous verrez que votre argent diminue. Cette réalité vous oblige à être plus conscient.
Stratégies alternatives
Vous n’êtes pas obligé d’utiliser de l’argent liquide. Mais au lieu de désactiver complètement la carte, imposer des restrictions est une solution plus durable :
- Réduisez la limite de dépenses quotidiennes. Conservez votre carte uniquement pour les situations essentielles.
- Annulez l’ordre de paiement automatique. Attribuez manuellement la facture à partir de votre budget chaque mois. Cela rend l’argent vraiment « inutile ».
- Passez au paiement en espèces ou par carte de débit. Lorsque vous dépensez, voyez instantanément votre solde diminuer.
Cette méthode vous oblige à payer dans votre confort à court terme. Mais à long terme, ne pas payer d’intérêts vous fera économiser des milliers de dollars.
6. Allez moins dans les centres commerciaux
L’utilisation d’une carte de crédit efface psychologiquement le sentiment que de l’argent « réel » est dépensé. Cette situation ouvre la voie à des dépenses extrabudgétaires. La solution semble simple : conserver sa carte dans son portefeuille et refuser les possibilités de versements. Mais ce n’est pas si simple.
Les centres commerciaux qui font partie de l’inventaire sont des pièges conçus pour augmenter vos dépenses. L’éclairage, la musique et le positionnement des produits créent un besoin dans votre subconscient.
« Chaque magasin supplémentaire est une opportunité de dépense potentielle. »
Lorsque vous allez ici, il est facile d’acheter quelque chose dont vous n’avez pas besoin simplement parce qu’il est « abordable » ou « en solde ». Lorsque vous franchissez la porte, votre cerveau est déjà en mode dépense.
Pourquoi devriez-vous éviter les centres commerciaux ?
- Dépenses sans friction : Votre carte est prête. Vous n’avez pas besoin de vous rendre au guichet automatique pour retirer de l’argent ou vérifier votre solde.
- Créer un besoin : L’idée de “Peut-être que cela sera utile un jour” est souvent un faux besoin.
- Pression sociale : Si vous êtes avec vos amis, vous vous sentez enclin à acheter ce qu’ils achètent.
Évitez de payer en plusieurs fois. Cela verrouille votre futur budget. Avant la fin du mois, vous aurez dépensé de l’argent que vous n’avez pas encore gagné.
Au lieu de faire vos courses, faites la liste de ce dont vous avez besoin à la maison. Vous n’obtenez pas ce qui ne figure pas sur la liste. Ne pas aller au centre commercial est la première étape.
La culture des centres commerciaux repose sur des pièges psychologiques. Des soldes sans fin, du lèche-vitrines et tellement de choix. Il est conçu pour vous amener à dépenser de l’argent que vous n’avez pas.
Désengorger les centres commerciaux n’est pas seulement une question budgétaire. Il s’agit de briser l’habitude d’achat impulsif. Chaque voyage est un champ de mines de courses inutiles.
7. Cuisiner à la maison
Les restaurants sont chers. Ce n’est pas seulement de la nourriture. Frais de personnel, loyers et autres frais. Tout vous sera transmis.
Préparer vos propres repas réduit le coût par repas. Il a considérablement diminué. Mais ce n’est pas seulement une question de prix.
C’est une question de contrôle.
Vous décidez quoi inclure. Vous contrôlez la taille des portions. Éliminez les coûts cachés liés aux repas au restaurant.
Considérez ceci. Manger au restaurant avec un dîner à 15 $ pour deux. Vous pouvez préparer deux ou trois repas avec une épicerie à 5 $. L’argent que vous économisez ajoute rapidement des intérêts.
Mais il y a aussi des compromis. temps
Cuisiner prend du temps. La planification nécessite de l’énergie. Si vous êtes fatigué après le travail, l’option la plus simple est la livraison.
La discipline est importante ici. Cuisson par lots. Une recette simple. Préparez-vous pour dimanche.
Je ne parle pas d’un bon repas tous les soirs. Tout est question de cohérence.
Le véritable coût d’un repas au restaurant ne se limite pas à la facture. Cela signifie que votre pourcentage d’épargne diminue à chaque signification.
Pensez à vos dépenses hebdomadaires. Combien d’argent est perdu à cause des applications de livraison de nourriture ? Combien est gaspillé pour des choses que vous n’utilisez jamais ?
Le suivi peut révéler des lacunes. large
Vous n’avez pas besoin d’un diplôme en nutrition pour le fermer. Cela nécessite une planification. Et soyez prêt à aller à la cuisine au lieu de conduire.
Les économies sont réelles. Y a-t-il des bienfaits pour la santé ? Discutable selon ce que vous cuisinez avec. Cependant, les effets économiques ne peuvent être niés.
Commencez petit. Un repas fait maison par jour. Ensuite, il y en a deux. Et plus encore.
Cette habitude est ancrée. Mon portefeuille est toujours plein.
Contrôler ses dépenses en cuisine, c’est non seulement s’intéresser aux prix des ingrédients, mais aussi comprendre la psychologie comportementale. Commander de la nourriture à l’extérieur ou aller au restaurant coûte plus cher que cuisiner à la maison. Les frais de service, les frais de livraison et les taxes indirectes ajoutés à chaque repas se faufilent dans votre budget. Cuisiner à la maison est non seulement moins cher, mais vous donne également un contrôle total sur ce que vous consommez. Cependant, pour maintenir ce contrôle, il est nécessaire de reconsidérer les habitudes d’achat. Aller à l’épicerie le ventre vide n’est pas une stratégie économique.
Le coût des courses quand on a faim
Faire du shopping quand on a faim est l’un des facteurs psychologiques les plus courants qui nous poussent à dépenser inconsciemment. Lorsque votre cerveau recherche de l’énergie, votre prise de décision s’affaiblit. Cela vous amène à jeter dans le panier non seulement les aliments de base dont vous avez besoin, mais également des collations riches en calories, transformées et coûteuses.
Le mécanisme biologique derrière ce comportement est simple. Lorsque la glycémie baisse, le cerveau se tourne vers des sources « d’énergie rapide ». Les emballages colorés, les boissons sucrées et les plats cuisinés que vous voyez dans les rayons des supermarchés répondent à ces besoins urgents de votre cerveau. En conséquence, votre budget alimentaire hebdomadaire se retrouvera avec plus d’espace dans votre panier que prévu.
Il est important de comprendre pourquoi :
- Affaiblissement de la volonté : La faim réduit la maîtrise de soi.
- Achats émotionnels : Le besoin de confort déclenche des achats inutiles.
- Manque de planification : Faire les courses l’estomac vide est souvent précipité et imprévu.
Par conséquent, il est tout aussi important de préparer une liste de courses et d’entrer sur le marché l’estomac plein pour mettre en œuvre cette liste. Cette mesure simple suffit à réaliser de sérieuses économies sur vos dépenses mensuelles.
Dépenser plus d’argent alors que l’on est déjà rassasié est un piège biologique. Ce n’est pas seulement une métaphore. Lorsque vous faites vos courses l’estomac vide, votre cerveau réclame une poussée de dopamine suite à cet achat impulsif riche en calories. résultat? Vous finissez par dépenser plus d’argent que prévu.
La solution est simple, mais difficile à mettre en œuvre. Je fais du shopping juste après avoir mangé. Cela semble idiot, mais ça marche. Le cortex préfrontal (la partie du cerveau responsable du contrôle des impulsions) fonctionne mieux lorsque vous ne courez pas l’estomac vide.
9. Tirelire (méthode analogique)
Les applications numériques suivent vos dépenses, mais elles ne vous empêchent pas de glisser votre carte. Une kumbara (tirelire) physique fait quelque chose de différent. Cela crée des frictions.
Chaque fois que vous recevez de la monnaie, insérez une pièce de monnaie. Cela semble absurde. Vous n’économiserez pas des millions de dollars. Mais ces petits dépôts quotidiens s’accumulent. Des centaines de dollars sont peut-être restés dans du plastique depuis plus d’un an.
Pourquoi est-ce important ?
Cela vous oblige à réaliser que l’argent est tangible. Vous devez atteindre. Vous devez bouger. Ce petit effort vous fera réfléchir à deux fois avant de retirer des articles non essentiels du même fonds.
10. Visualisez les résultats
L’argent est abstrait jusqu’à ce qu’il disparaisse. Pour résoudre ce problème, nous devons visualiser ce que l’argent achète par rapport à ce que vous dépensez avec l’argent.
Il ne s’agit pas de « manifester » la richesse. Tout est question de cartographie cognitive. Lorsque vous envisagez un achat, ne regardez pas seulement le prix. Regardez l’alternative. Un café à 50 $, c’est bien plus qu’un simple café. C’est 20 heures de travail. Ceci est un livre. Il s’agit d’un versement sur un compte de retraite qui augmente d’un certain pourcentage au fil du temps.
“Imaginer d’autres utilisations de votre argent impose un coût psychologique à chaque achat que vous effectuez.”
En utilisant cette technique, vous comparez la gratification immédiate à la sécurité à long terme. Cela ne veut pas dire dire « non » à tout. Cela signifie dire oui à des choses qui font vraiment bouger les choses.
Le problème de la plupart des conseils financiers est qu’ils se concentrent sur les mathématiques. Le calcul est simple. L’action est difficile. Vous pouvez avoir la feuille de calcul budgétaire parfaite. Si vous magasinez affamé. Si vous ignorez la réalité physique de l’argent liquide. Si vous ne le faites pas, imaginez comment vos choix d’aujourd’hui affecteront votre avenir. Les mathématiques ne peuvent pas vous sauver.
Visualiser le gain
Maintenir cet élan est plus difficile qu’on ne l’admet. Vous pouvez regarder votre feuille de calcul jusqu’à ce que vos yeux saignent, ou imaginer vous-même les résultats.
Pensez à ce que vous pouvez acheter avec cet argent. Ce n’est pas seulement un numéro de compte. C’est un voyage dans un endroit où vous n’êtes jamais allé. Il s’agit d’un acompte sur une voiture qui ne tombe pas en panne chaque hiver. C’est un investissement en capital qui commence à porter ses fruits pendant que vous dormez.
Combiner l’épargne avec une récompense tangible crée de la discipline. Les objectifs ne sont plus abstraits.
Les mécanismes de contention
Pourquoi utilisons-nous ce que nous n’avons pas ? Souvent, c’est parce que nous ne savons pas où va l’argent.
Le suivi des dépenses n’est pas un travail fastidieux. Il s’agit de l’étape la plus importante pour protéger votre capital. Vous ne pouvez pas réparer une fuite d’eau à moins de savoir d’où vient l’eau.
Les budgets ont les mêmes fonctions. Cela met des garde-fous autour de vos choix. Si vous ne planifiez pas, vous pourriez engager des dépenses inutiles de manière inattendue. Lorsque vous avez un plan, chaque centime compte.
“Suivez vos dépenses afin de ne pas perdre lentement votre richesse à cause de petites habitudes dont vous ne réalisez pas que vous avez.”
Les petites actions ont un grand impact
Il ne s’agit pas seulement d’acheter en gros. Il s’agit de la facture d’électricité.
Éteignez les produits électroniques lorsqu’ils ne sont pas utilisés. La veille consomme silencieusement l’énergie de votre compte. Cela fait plus d’un an.
Les comptes d’épargne dédiés changent la psychologie de l’accès. Une fois l’argent sur votre compte, vous pouvez l’utiliser immédiatement. Lorsqu’il se trouve dans un véhicule d’épargne distinct, il semble distant.
Cette séparation permet de créer un tampon en cas d’urgence. Cela facilite également la gestion des investissements futurs. Vous ne dépenseriez pas vos économies pour une tasse de café.
Le compromis
Cette restriction a un coût. J’ai l’impression d’avoir des ennuis maintenant, donc j’aurai une certaine marge de manœuvre plus tard.
Est-ce que ça vaut le coup ?
La plupart des gens disent oui une fois qu’ils voient le coussin. L’angoisse de vivre avec un salaire s’estompe pour devenir un salaire. Vous développez la capacité de dire « non » sans crainte.
Les détails comptent. Chiffres exacts dans le budget. Le montant exact que vous économisez chaque mois. Liste des appareils supprimés.
Cette habitude se développe de jour en jour. Les récompenses viendront plus tard.

