


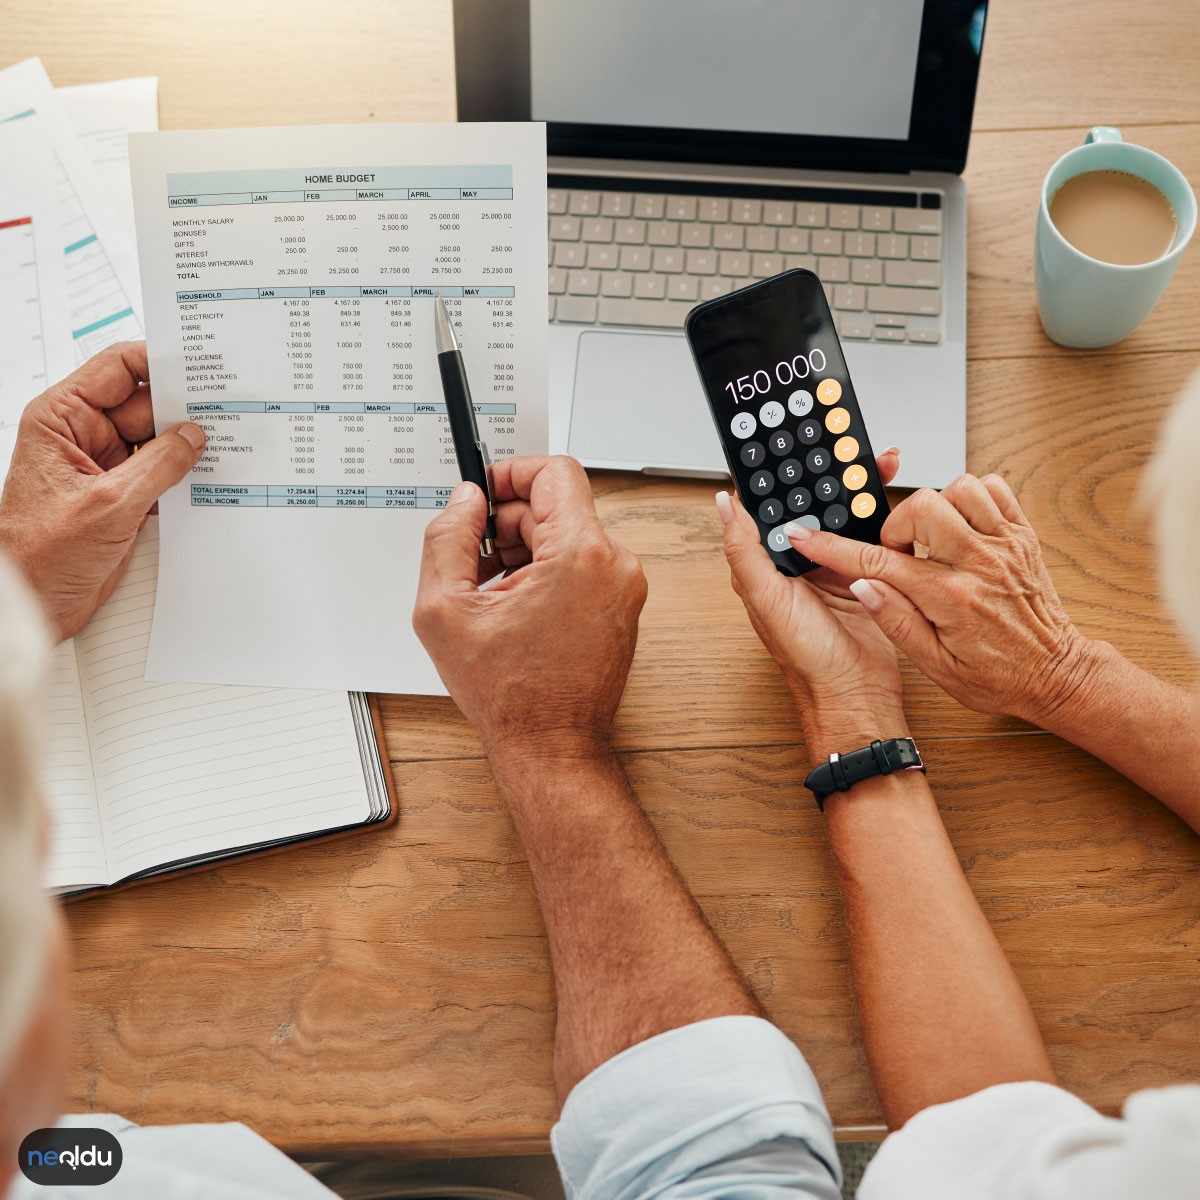
Ahorrar dinero no es pobreza. Se trata de control. Se necesita efectivo en emergencias. Los fondos de pensiones requieren efectivo. Necesita dinero en efectivo para no entrar en pánico cuando su coche se avería.
Sin embargo, la mayoría de las personas pierden sus ahorros sin darse cuenta.
Incluso la fuga más pequeña puede hundir un barco. O al menos vaciar tu cuenta bancaria.
El primer paso es saber exactamente adónde se fue cada dólar. Es saber exactamente dónde se fue cada dólar el mes pasado.
1. Registra los gastos
Si no lo mides, no puedes arreglarlo.
La mayoría de las personas calculan sus gastos por sí mismas. Ellos adivinan. Suponen que el almuerzo cuesta sólo $20.
El precio real suele ser de 40 dólares. O $60.
El seguimiento de los gastos puede parecer complicado. Es aburrido.
Pero funciona.
Escríbalo. Usa la aplicación. Utilice la hoja de cálculo. Usa una servilleta.
Busque patrones.
- Suscripciones: ¿Has cancelado Netflix? Probablemente no. Todavía estás pagando por ello.
- Hábito diario: Un café con leche por la tarde puede costar hasta $150 al mes.
- Compra impulsiva: ¿Alguna vez has abandonado tu carrito de compras online tres veces? Lo compraste de todos modos.
Identifique el drenaje.
Detener el sangrado.
Cuando los números sean visibles, podrá hacer su elección.
No todo gasto es malo.
Pero todo consumo es una elección.
¿Elegiste sabiamente?
¿O gastas dinero porque el botón está ahí?
2. Determine sus prioridades
Has visto la diferencia entre tus ingresos y gastos. Entonces, ¿por dónde empezar a arreglar ese número negativo? No desde cero, sino desde tus necesidades más urgentes.
Este paso es el corazón de la planificación presupuestaria. Mucha gente intenta mantener la lista larga. Compras, comer fuera, cine. Pero los urgentes son diferentes. ¿Tu alquiler? ¿Facturas? ¿Deudas? Estos no se pueden posponer.
Mucha gente prioriza basándose en las emociones más que en la lógica. En lugar de decir “tengo que tomar ese café hoy”, deberías pensar “¿Cómo sobreviviré hasta fin de este mes?” Aquí es exactamente donde hay que determinar una estrategia para obtener los mejores resultados con recursos limitados.
Necesidades urgentes, etc. Solicitudes
Divide tus gastos en dos. Uno es vital. Uno es opcional.
Los gastos vitales incluyen:
– Vivienda en alquiler
– Electricidad, agua, gas natural.
– Alimentos básicos
– Gastos médicos
– Cuotas de deuda
Si no paga estos artículos, su vida dará un vuelco. Los gastos opcionales son más flexibles. Suscripciones, comidas elegantes, tecnología actualizada. Estos pueden esperar hasta su próximo cheque de pago.
¿Por qué tenemos que hacer esta distinción? Porque el dinero es limitado. Cada centavo tiene un costo de oportunidad. Los $50 que gastaste en ese café extra podrían haber sido parte de tu fondo de emergencia para el próximo mes.
No pospongas las deudas
Si tiene deudas, colóquelas en la parte superior de su lista de prioridades. Las tasas de interés son bajas. Pero las deudas con intereses altos, facturas impagas, morosidad en las tarjetas de crédito… crecen con el tiempo.
Su orden de prioridad debe ser el siguiente:
1. Necesidades vitales
2. Deudas con intereses elevados
3. Otras deudas
4. Gastos discrecionales
Esta clasificación es el primer paso para salvarlo de las deudas.
Sea flexible
El presupuesto no se trata de reglas estrictas. Puede proceder con prueba y error durante el primer mes. Verás que algunos elementos que llamas “urgentes” son en realidad opcionales. Algunos elementos que usted llama “opcionales” afectan su calidad de vida y no deben posponerse.
Revisa tus prioridades semanal o mensualmente. Si tu vida cambia, tus prioridades también cambian. En lugar de permanecer estático, es más inteligente reordenar según la situación.
Ahora mira tu lista. ¿Qué elemento es realmente vital? ¿Qué es sólo un hábito?
Descubre tus prioridades
El paso más simple, pero a menudo pasado por alto, para ahorrar dinero es priorizar. Tienes que decidir qué gastos realmente merecen la pena. Una vez que haya tomado esta decisión, ajuste su presupuesto en consecuencia.
Una vez establecidas tus prioridades, es mucho más fácil evitar gastos innecesarios. Naturalmente, esto también significa más ahorro.
Limitar gastos innecesarios
4. Reduzca sus facturas
Reducir los gastos innecesarios es el primer paso. Pero si sus facturas todavía lo abultan, este es el momento de solucionarlo. Mantener la misma tarifa de luz, agua o internet durante años es una sangría para tu bolsillo. Las empresas generalmente no ofrecen descuentos adicionales a los clientes leales. Les resulta más fácil encontrar nuevos clientes.
¿Por qué tienes que pagar más?
Negociar. Sí, de verdad. Llame al servicio de atención al cliente. Diga: “Estoy considerando cambiarme a otro proveedor este mes”. Generalmente lo harán. Se necesita mucho menos esfuerzo para obtener un descuento del 10% al 20%. Este dinero parece pequeño en su presupuesto mensual. Si se acumula durante el año, se convierte en su presupuesto de vacaciones o fondo de emergencia.
La misma regla se aplica a tus suscripciones.
- Consultar servicios de streaming. ¿Cuál miras realmente?
-¿Has utilizado tu membresía del gimnasio? - ¿Están desactualizados el diario o las sesiones de software?
Imponer una restricción por un período. No compre ninguna suscripción nueva durante tres meses. Paga sólo lo necesario. Esta experiencia reprograma sus hábitos de gasto. Es difícil evitar las compras de lujo. Cancelar suscripciones es un simple clic. Hazlo ahora.
Reducir sus facturas no se trata sólo de ahorrar dinero. Es la práctica de ser un consumidor consciente. Cada dólar es tu trabajo. Dónde lo gastas da forma a tu futuro.
Toma tu teléfono ahora. Dos minutos. Sólo dos minutos son suficientes.
Lo que se llama una tarjeta de crédito no es en realidad un instrumento de pago, sino una máquina de endeudamiento retrasado. Todo el mundo lo sabe. Sin embargo, la mayoría de la gente considera que el acto de sacar una carta no es doloroso. Dado que el dinero real no sale de su bolsillo, no hay sensación de incomodidad al gastar. Este truco psicológico arruinará tu presupuesto.
¿Por qué debería renunciar a las tarjetas de crédito?
El problema no son los tipos de interés. El problema es la ilusión creada por tu hábito de uso de tarjetas de crédito.
Cuando compras algo, no interrumpes tu flujo de caja actual. Pero la factura que llega el próximo mes te pone cara a cara. Si no paga el saldo total, se le cobrarán intereses altos sobre el monto restante. Este interés generalmente oscila entre el 30% y el 40% anual. Este es un costo incluso mayor que la inflación.
“Una tarjeta de crédito puede ser un refugio seguro para emergencias. Pero cuando se utiliza como método de gasto diario, le roba poder adquisitivo”.
Comprar con tarjeta le da a tu cerebro el mensaje de que “este dinero no es mío”. Esto facilita el gasto extrapresupuestario. Cuando gastas en efectivo o con tarjeta de débito, verás que tu dinero va disminuyendo. Esta realidad te obliga a ser más consciente.
Estrategias alternativas
No es necesario utilizar efectivo. Pero en lugar de desactivar la tarjeta por completo, imponer restricciones es una solución más sostenible:
- Reduce el límite de gasto diario. Conserva tu tarjeta solo para situaciones esenciales.
- Cancelar la orden de pago automático. Asigna manualmente la factura de tu presupuesto cada mes. Esto hace que el dinero sea realmente un “despilfarro”.
- Cambie a efectivo o tarjeta de débito. Cuando gaste, observe instantáneamente cómo disminuye su saldo.
Este método requiere que pagues desde tu comodidad en el corto plazo. Pero a la larga, no pagar intereses le permitirá ahorrar miles de dólares.
6. Vaya menos a los centros comerciales
El uso de una tarjeta de crédito borra psicológicamente la sensación de que se está gastando dinero “real”. Esta situación allana el camino para los gastos extrapresupuestarios. La solución parece simple: guarde su tarjeta en su billetera y rechace las oportunidades de pago a plazos. Pero no es tan simple.
Los centros comerciales que forman parte del inventario son trampas diseñadas para aumentar su gasto. La iluminación, la música y el posicionamiento del producto crean una necesidad en tu subconsciente.
“Cada tienda adicional es una posible oportunidad de gasto”.
Cuando visitas aquí, es fácil comprar algo que no necesitas simplemente porque es “asequible” o “en oferta”. Cuando cruzas la puerta, tu cerebro ya está en modo de gasto.
¿Por qué deberías evitar los centros comerciales?
- Gasto sin fricciones: Tu tarjeta está lista. No necesitas acudir al cajero automático para retirar efectivo o consultar tu saldo.
- Crear una necesidad: La idea de “Quizás algún día te resulte útil” suele ser una necesidad falsa.
- Presión social: Si estás con tus amigos, te sientes inclinado a comprar lo que ellos compren.
Evite pagar a plazos. Esto asegura su presupuesto futuro. Antes de fin de mes, habrás gastado dinero que aún no has ganado.
En lugar de comprar, haga una lista de lo que necesita en casa. No obtienes lo que no está en la lista. No ir al centro comercial es el primer paso.
La cultura de los centros comerciales se basa en trampas psicológicas. Ventas infinitas, escaparates y tantas opciones. Está diseñado para que gastes dinero que no tienes.
Reducir la congestión en los centros comerciales no es sólo una cuestión presupuestaria. Se trata de romper con el hábito de comprar por impulso. Cada viaje es un campo minado de compras innecesarias.
7. Cocina en casa
Los restaurantes son caros. No es sólo comida. Gastos de personal, alquileres y otros costes. Todo te será enviado.
Preparar tus propias comidas reduce el coste por comida. Ha disminuido significativamente. Pero no se trata sólo del precio.
Se trata de control.
Tú decides qué incluir. Tú controlas el tamaño de la porción. Elimine los costos ocultos de salir a comer.
Considere esto. Salir a comer con una cena para dos por 15 dólares. Puedes preparar dos o tres comidas con una compra de comestibles de $5. El dinero que ahorra rápidamente agrega intereses.
Pero también hay compromisos. tiempo
Cocinar lleva tiempo. La planificación requiere energía. Si estás cansado después del trabajo, la opción más sencilla es la entrega.
La disciplina es importante aquí. Cocción por lotes. Una receta sencilla. Prepárate para el domingo.
No me refiero a una buena comida todas las noches. Se trata de coherencia.
El coste real de salir a comer no es sólo la cuenta. Esto significa que su porcentaje de ahorro disminuye con cada significado.
Piensa en tus gastos semanales. ¿Cuánto dinero se pierde con las aplicaciones de entrega de comida? ¿Cuánto se desperdicia en cosas que nunca usas?
El seguimiento de esto puede revelar lagunas. ancho
No necesitas un título en nutrición para cerrarlo. Esto requiere planificación. Y prepárate para ir a la cocina en lugar de conducir.
Los ahorros son reales. ¿Hay algún beneficio para la salud? Discutible dependiendo de lo que cocines con él. Sin embargo, no se pueden negar los efectos económicos.
Empiece poco a poco. Una comida casera al día. Entonces hay dos de ellos. Y más.
Este hábito está arraigado. Mi billetera todavía está llena.
Controlar tus gastos en la cocina significa no sólo mirar los precios de los ingredientes, sino también comprender la psicología del comportamiento. Pedir comida del exterior o ir a restaurantes es más caro que cocinar en casa. Los cargos por servicio, los costos de envío y los impuestos indirectos agregados a cada comida se cuelan en tu presupuesto. Cocinar en casa no sólo es más barato, sino que también te da un control total sobre lo que consumes. Sin embargo, para mantener este control es necesario reconsiderar los hábitos de compra. Ir al supermercado con el estómago vacío no es una estrategia económica.
El costo de comprar cuando se tiene hambre
Ir de compras cuando se tiene hambre es uno de los factores psicológicos más comunes que hacen que se gaste de forma inconsciente. Cuando tu cerebro busca energía, tu toma de decisiones se debilita. Esto te lleva a tirar a la cesta no sólo los alimentos básicos que necesitas, sino también snacks ricos en calorías, procesados y caros.
El mecanismo biológico detrás de este comportamiento es simple. Cuando el nivel de azúcar en sangre baja, el cerebro recurre a fuentes de “energía rápida”. Los paquetes coloridos, las bebidas azucaradas y las comidas preparadas que ves en los estantes de los supermercados abordan estas necesidades urgentes de tu cerebro. Como resultado, su presupuesto semanal para alimentos terminará con más espacio en su carrito del que planeó.
Es importante entender por qué:
- Debilitamiento de la fuerza de voluntad: El hambre reduce el autocontrol.
- Compras Emocionales: La necesidad de comodidad desencadena compras innecesarias.
- Falta de planificación: Comprar con el estómago vacío suele ser apresurado y no planificado.
Por lo tanto, es igualmente importante preparar una lista de compras y entrar al mercado con el estómago lleno para implementar esa lista. Esta simple medida es suficiente para lograr importantes ahorros en sus gastos mensuales.
Gastar más dinero cuando ya estás lleno es una trampa biológica. Esto no es sólo una metáfora. Cuando compras con el estómago vacío, tu cerebro pide a gritos una descarga de dopamina a partir de esa compra impulsiva rica en calorías. ¿resultado? Terminas gastando más dinero del que planeaste.
La solución es simple, pero difícil de implementar. Voy de compras inmediatamente después de comer. Suena tonto, pero funciona. La corteza prefrontal (la parte del cerebro responsable del control de los impulsos) funciona mejor cuando no corres con el estómago vacío.
9. Alcancía (método analógico)
Las aplicaciones digitales rastrean sus gastos, pero no le impiden pasar su tarjeta. Una kumbara (alcancía) física hace algo diferente. Crea fricción.
Siempre que tengas cambio, inserta una moneda. Esto parece absurdo. No ahorrarás millones de dólares. Pero estos pequeños depósitos diarios se acumulan. Es posible que cientos de dólares hayan estado guardados en plástico durante más de un año.
¿Por qué es esto importante?
Te obliga a darte cuenta de que el dinero es tangible. Tienes que meter la mano. Tienes que moverte. Ese pequeño acto de esfuerzo te hará pensar dos veces antes de retirar artículos no esenciales del mismo fondo.
10. Visualiza los resultados
El dinero es abstracto hasta que desaparece. Para resolver este problema, necesitamos visualizar lo que el dinero compra versus lo que gastas con dinero.
No se trata de “manifestar” riqueza. Se trata de mapeo cognitivo. Al considerar una compra, no se limite a mirar la etiqueta de precio. Mira la alternativa. Un café de 50 dólares es más que sólo café. Son 20 horas de trabajo. Este es un libro. Se trata de un pago a una cuenta de jubilación que crece en un determinado porcentaje con el tiempo.
“Imaginar otros usos para tu dinero impone un coste psicológico en cada compra que realizas.”
Al utilizar esta técnica, compara la gratificación inmediata con la seguridad a largo plazo. Esto no significa decir “no” a todo. Significa decir sí a las cosas que realmente mueven la aguja.
El problema de la mayoría de los consejos financieros es que se centran en las matemáticas. El cálculo es fácil. La acción es difícil. Podrás tener la hoja de cálculo de presupuesto perfecta. Si compras con hambre. Si ignora la realidad física del efectivo. Si no lo imaginas, imagina cómo tus elecciones de hoy afectarán tu futuro. Las matemáticas no pueden salvarte.
Visualizando la recompensa
Mantener este impulso es más difícil de lo que la gente admite. Puedes mirar tu hoja de cálculo hasta que te sangren los ojos, o puedes imaginar los resultados tú mismo.
Piensa en lo que puedes comprar con ese dinero. No es sólo un número de cuenta. Es un viaje a un lugar en el que nunca has estado. Este es un pago inicial para un automóvil que no se avería cada invierno. Es una inversión de capital que empieza a dar sus frutos mientras duermes.
Combinar el ahorro con una recompensa tangible crea disciplina. Los objetivos ya no son abstractos.
La mecánica de la moderación
¿Por qué usamos lo que no tenemos? Muchas veces es porque no sabemos a dónde va el dinero.
El seguimiento del gasto no es un trabajo complicado. Este es el paso más importante para proteger su capital. No se puede reparar una fuga de agua a menos que sepa de dónde se escapa el agua.
Los presupuestos tienen las mismas funciones. Pone barreras alrededor de sus elecciones. Si no planifica, puede incurrir inesperadamente en gastos innecesarios. Cuando tienes un plan, cada centavo cuenta.
“Haga un seguimiento de sus gastos para no perder lentamente su riqueza debido a pequeños hábitos que no sabe que tiene”.
Las pequeñas formas tienen un gran impacto
No se trata sólo de comprar al por mayor. Se trata de la factura de la luz.
Apague los productos electrónicos cuando no estén en uso. El modo de espera consume silenciosamente energía de su cuenta. Suma más de un año.
Las cuentas de ahorro dedicadas cambian la psicología del acceso. Una vez que el dinero esté en su cuenta, podrá utilizarlo inmediatamente. Cuando está en un vehículo de ahorro separado, se siente distante.
Esta separación ayuda a crear una zona de amortiguación en caso de emergencia. También facilita la gestión de futuras inversiones. No gastarías tus ahorros en una taza de café.
La compensación
Esta restricción tiene un costo. Siento que estoy en problemas ahora, así que tendré margen de maniobra más adelante.
¿Vale la pena?
La mayoría de la gente dice que sí una vez que ven el cojín. La ansiedad de vivir con el sueldo se desvanece con el sueldo. Desarrollas la capacidad de decir “no” sin miedo.
Los detalles importan. Cifras exactas en el presupuesto. La cantidad exacta que ahorras cada mes. Lista de dispositivos eliminados.
Este hábito se va desarrollando día a día. Las recompensas llegarán más tarde.

