


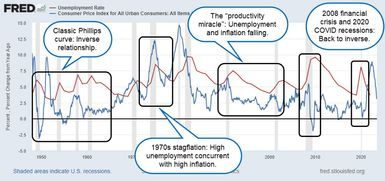
La relación entre el número de desempleados y la tasa de aumento de los precios no es tan simple como alguna vez afirmaron los libros de texto. Durante décadas, los economistas se han basado en un modelo visual llamado curva de Phillips para explicar esta dinámica. Aquí hay un compromiso simple. Si queremos reducir el desempleo, tenemos que aceptar una inflación más alta. Si queremos estabilidad de precios, es posible que tengamos que soportar más desempleo.
Pero la hermosa relación inversa entre desempleo e inflación se ha roto. La teoría, que lleva el nombre del economista William Phillips, se basa en datos que muestran que los salarios aumentan más rápido cuando los empleos son escasos. La lógica es simple. Cuando el desempleo es bajo, las empresas compiten por el talento ofreciendo salarios más altos. El alto desempleo reduce la influencia de los trabajadores y frena el crecimiento de los salarios. Los salarios son un gran costo para las empresas, por lo que salarios más altos a menudo conducen a precios más altos.
Este mecanismo significa que los responsables de las políticas no pueden quedarse con el pastel y comérselo también. A largo plazo, no es posible mantener un desempleo bajo y una inflación baja al mismo tiempo. Al final, uno empuja al otro hacia arriba.
El origen de la teoría.
Phillips publicó sus hallazgos en un artículo de 1958 titulado “La relación entre el desempleo y la tasa de cambio de los salarios en Gran Bretaña 1861-1957”. Analizó casi un siglo de datos británicos. Encontró un patrón consistente. Los cambios en los niveles salariales a menudo se explican por la tasa de desempleo.
Hay una excepción. Este patrón se rompe cuando los precios de los bienes importados aumentan repentinamente. Sin embargo, en la mayoría de los casos los datos se conservan. El bajo desempleo significa que los salarios están creciendo rápidamente. Un alto desempleo significa un lento crecimiento salarial. Esto se convirtió en la base del pensamiento macroeconómico. Esto muestra que gestionar la economía significa gestionar el desempleo para alcanzar el objetivo de inflación.
Por qué falló el modelo
Esta teoría enfrentó su primera gran crisis en la década de 1970. Estados Unidos experimentó estanflación. Esto es lo que la curva de Phillips no puede explicar. La inflación es alta. La tasa de desempleo también es alta. La relación inversa ya no existe. Si esta teoría es cierta, el alto desempleo debería pesar sobre la inflación. Pero este no es el caso.
La desconexión se profundizó a principios de la década de 2000. Estados Unidos registró un desempleo persistentemente bajo y la inflación es relativamente baja. El modelo nuevamente fue incapaz de predecir el resultado. Resulta que la simple relación entre la tasa de desempleo y el aumento de los precios no es estable.
Varios factores complican esta relación. Independientemente del mercado laboral, los shocks de oferta aumentan los costos. Las expectativas de inflación también tienen un efecto. Si las empresas esperan que los precios aumenten, pueden aumentar preventivamente los salarios y los precios, rompiendo vínculos históricos. El avance tecnológico añade nuevas capas. El ex presidente de la Reserva Federal, Alan Greenspan, habló del “milagro de la productividad” de finales de los años noventa. El crecimiento de la productividad permite que la economía crezca sin desencadenar una inflación impulsada por los salarios.
Algunos economistas, especialmente los de la escuela austriaca, creen que esta teoría era errónea desde el principio. Sostienen que se basa en modelos matemáticos que ignoran las fuerzas fundamentales del mercado. Señalan la década de 1970 como prueba de que la Curva de Phillips no era una guía política confiable.
Qué significa esto para tus decisiones financieras
La Curva de Phillips tiene sentido intuitivo cuando se ve de forma aislada. La demanda y la oferta de trabajo cambian con las fluctuaciones cíclicas de la economía. El poder de fijación de precios se mueve entre empleadores y empleados. En teoría, esto debería hacer que los precios suban.
El mundo real es más complicado. El empleo y la inflación se ven afectados por muchos factores. Las cadenas de suministro, la tecnología, el comercio global y la psicología del consumidor interactúan. Una correlación entre la tasa de desempleo y la inflación observada en datos históricos no significa necesariamente que exista una relación causal. No puede permanecer estable durante largos períodos de tiempo o en diferentes estructuras económicas.
Esto es importante para los inversores y planificadores financieros. Depender únicamente de compensaciones entre empleo y precios puede conducir a una fijación errónea de los precios de los activos. Si usted cree que un bajo desempleo conduce inevitablemente a una alta inflación, puede estar sobreprotegiéndose contra el aumento de precios en una economía impulsada por la productividad. Por otro lado, si se cree que la inflación disminuirá naturalmente a medida que se recupere el empleo, se pueden ignorar las presiones persistentes sobre los precios.
La lección no es que los datos sean inútiles. El mecanismo no es rígido. El crecimiento de los salarios, la inflación y el desempleo están relacionados, pero esta relación está mediada por la oferta, la tecnología y las expectativas. Comprender estos matices es importante para navegar en un mercado que rara vez sigue una línea recta.
Esta curva todavía está en los libros de texto. Todavía se puede ver en las discusiones de los bancos centrales. Sin embargo, su poder predictivo tiene sus límites. La economía no obedece a fórmulas simples. Responde a una compleja combinación de fuerzas que cambian con el tiempo. Ignorar esta complejidad es un riesgo que ningún responsable financiero serio puede permitirse.