


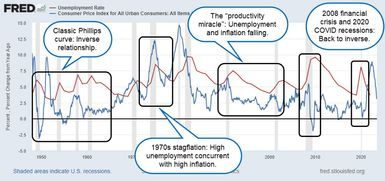
Der Zusammenhang zwischen der Zahl der Arbeitslosen und der Preissteigerungsrate ist nicht so einfach, wie es in den Lehrbüchern einst behauptet wurde. Seit Jahrzehnten verlassen sich Ökonomen zur Erklärung dieser Dynamik auf ein visuelles Modell namens Phillips-Kurve. Hier ist ein einfacher Kompromiss. Wenn wir die Arbeitslosigkeit reduzieren wollen, müssen wir eine höhere Inflation in Kauf nehmen. Wenn wir Preisstabilität wollen, müssen wir möglicherweise mit mehr Arbeitslosigkeit rechnen.
Aber die schöne umgekehrte Beziehung zwischen Arbeitslosigkeit und Inflation ist zusammengebrochen. Die nach dem Ökonomen William Phillips benannte Theorie basiert auf Daten, die zeigen, dass die Löhne schneller steigen, wenn Arbeitsplätze knapp sind. Die Logik ist einfach. Wenn die Arbeitslosigkeit niedrig ist, konkurrieren Unternehmen um Talente, indem sie höhere Löhne anbieten. Hohe Arbeitslosigkeit verringert den Einfluss der Arbeitnehmer und verlangsamt das Lohnwachstum. Löhne stellen für Unternehmen einen hohen Kostenfaktor dar, daher führen höhere Löhne oft zu höheren Preisen.
Dieser Mechanismus bedeutet, dass die politischen Entscheidungsträger ihren Kuchen nicht haben und ihn auch aufessen können. Langfristig ist es nicht möglich, gleichzeitig eine niedrige Arbeitslosigkeit und eine niedrige Inflation aufrechtzuerhalten. Schließlich stößt einer den anderen nach oben.
Der Ursprung der Theorie
Phillips veröffentlichte seine Erkenntnisse 1958 in einem Aufsatz mit dem Titel „The Relation between Unemployment and the Rate of Change of Wages in Britain 1861-1957“. Er analysierte fast ein Jahrhundert britischer Daten. Er fand ein konsistentes Muster. Veränderungen des Lohnniveaus werden häufig durch die Arbeitslosenquote erklärt.
Es gibt eine Ausnahme. Dieses Muster durchbricht, wenn die Preise importierter Waren plötzlich steigen. In den meisten Fällen bleiben die Daten jedoch erhalten. Niedrige Arbeitslosigkeit bedeutet, dass die Löhne schnell steigen. Hohe Arbeitslosigkeit bedeutet langsames Lohnwachstum. Dies wurde zur Grundlage des makroökonomischen Denkens. Dies zeigt, dass die Steuerung der Wirtschaft bedeutet, die Arbeitslosigkeit zu steuern, um das Inflationsziel zu erreichen.
Warum das Modell versagt hat
Die erste große Krise erlebte diese Theorie in den 1970er Jahren. Die Vereinigten Staaten erlebten eine Stagflation. Das ist es, was die Phillips-Kurve nicht erklären kann. Die Inflation ist hoch. Auch die Arbeitslosenquote ist hoch. Der umgekehrte Zusammenhang existiert nicht mehr. Wenn diese Theorie zutrifft, dürfte die hohe Arbeitslosigkeit die Inflation belasten. Dies ist jedoch nicht der Fall.
Die Kluft verschärfte sich Anfang der 2000er Jahre. In den USA herrschte anhaltend niedrige Arbeitslosigkeit und die Inflation ist relativ niedrig. Das Modell war erneut nicht in der Lage, das Ergebnis vorherzusagen. Es stellt sich heraus, dass der einfache Zusammenhang zwischen der Arbeitslosenquote und steigenden Preisen nicht stabil ist.
Mehrere Faktoren erschweren diese Beziehung. Unabhängig vom Arbeitsmarkt erhöhen Angebotsschocks die Kosten. Auch Inflationserwartungen wirken sich aus. Wenn Unternehmen mit steigenden Preisen rechnen, können sie Löhne und Preise präventiv erhöhen und so historische Bindungen durchbrechen. Der technologische Fortschritt fügt neue Ebenen hinzu. Der frühere Vorsitzende der US-Notenbank Alan Greenspan sprach vom „Produktivitätswunder“ der späten 1990er Jahre. Produktivitätswachstum ermöglicht es der Wirtschaft, zu wachsen, ohne eine lohntreibende Inflation auszulösen.
Einige Ökonomen, insbesondere die der österreichischen Schule, glauben, dass diese Theorie von Anfang an fehlerhaft war. Sie argumentieren, dass es auf mathematischen Modellen basiert, die grundlegende Marktkräfte ignorieren. Sie verweisen auf die 1970er Jahre als Beweis dafür, dass die Phillips-Kurve kein verlässlicher politischer Leitfaden war.
Was das für Ihre finanziellen Entscheidungen bedeutet
Die Phillips-Kurve macht intuitiv Sinn, wenn man sie isoliert betrachtet. Nachfrage und Angebot an Arbeitskräften ändern sich mit den zyklischen Schwankungen der Wirtschaft. Die Preismacht verschiebt sich zwischen Arbeitgebern und Arbeitnehmern. Theoretisch dürfte dies zu steigenden Preisen führen.
Die reale Welt ist schwieriger. Beschäftigung und Inflation werden von vielen Faktoren beeinflusst. Lieferketten, Technologie, globaler Handel und Verbraucherpsychologie interagieren. Eine in historischen Daten beobachtete Korrelation zwischen der Arbeitslosenquote und der Inflation bedeutet nicht unbedingt, dass ein kausaler Zusammenhang besteht. Es kann nicht über lange Zeiträume oder in unterschiedlichen Wirtschaftsstrukturen stabil bleiben.
Dies ist für Investoren und Finanzplaner wichtig. Wenn man sich ausschließlich auf Kompromisse zwischen Beschäftigung und Preisen verlässt, kann dies zu Fehlbewertungen von Vermögenswerten führen. Wenn Sie glauben, dass eine niedrige Arbeitslosigkeit unweigerlich zu einer hohen Inflation führt, sichern Sie sich möglicherweise zu stark gegen steigende Preise in einer produktivitätsorientierten Wirtschaft ab. Wenn Sie hingegen glauben, dass die Inflation mit der Erholung der Beschäftigung auf natürliche Weise sinken wird, können Sie den anhaltenden Preisdruck ignorieren.
Die Lehre ist nicht, dass die Daten nutzlos sind. Der Mechanismus ist nicht starr. Lohnwachstum, Inflation und Arbeitslosigkeit hängen zusammen, aber dieser Zusammenhang wird durch Angebot, Technologie und Erwartungen vermittelt. Das Verständnis dieser Nuancen ist wichtig, um sich in einem Markt zurechtzufinden, der selten einer geraden Linie folgt.
Diese Kurve steht noch immer in den Lehrbüchern. Es ist immer noch in den Diskussionen der Zentralbanken zu sehen. Allerdings hat seine Vorhersagekraft ihre Grenzen. Die Wirtschaft gehorcht nicht einfachen Formeln. Es reagiert auf eine komplexe Mischung von Kräften, die sich im Laufe der Zeit ändern. Das Ignorieren dieser Komplexität ist für Finanzentscheider ein Risiko, das sich kein ernsthafter Finanzentscheider leisten kann.